Результат: фактически выданная или перечисленная зарплата отражена денежным документом, связана с правильной ведомостью и уменьшила управленческий долг перед сотрудником. Простое создание ведомости факт выплаты не подтверждает.
Применимость: Розница для Казахстана 3.0, управленческие взаиморасчёты с персоналом. Расчёт налогов и регламентированных обязательств — отдельная проверка. Порядок сверён с главами ИТС о персонале, кассе и банке; на снимках исторические демонстрационные операции, точный релиз не указан. Живой тест не выполнялся.
Перед началом
Подготовьте проверенное начисление, платёжную ведомость и подтверждение фактической выплаты. Уточните организацию, источник денег, дату, сумму и работников. Проверьте, не была ли эта операция уже загружена из банка или введена вручную.
Учебный пример: отдельная ведомость содержит одного сотрудника той же организации и подразделения за тот же период, что исходный управленческий долг 100 000 ₸. Сейчас ему фактически выплачено 40 000 ₸, иных движений нет. После отражения этой операции долг должен составить 60 000 ₸. Пример объясняет сверку долга; он не рассчитывает зарплату и налоги. Для ведомости нескольких работников сумму нужно проверить по каждому, а не считать произвольное распределение общих 40 000 выплатой одному человеку.
1. Проверьте ведомость-основание
Откройте подготовленную «Платежную ведомость». Сверьте организацию, месяц, сотрудников и суммы к выплате. Если ведомость ещё не подготовлена, сначала выполните Подготовить платёжную ведомость по начисленной зарплате.
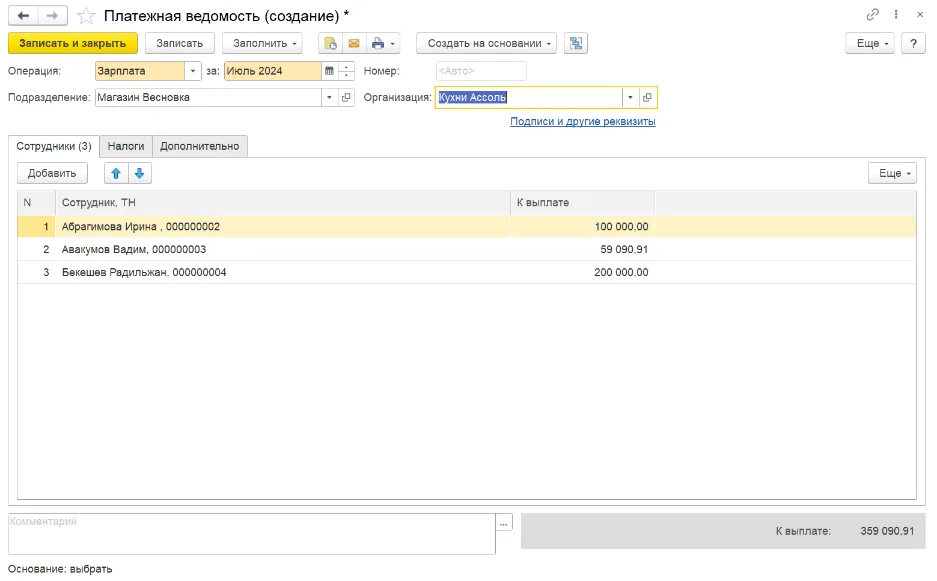
Кадр 1. В исходной ведомости несколько сотрудников. Она показывает поля, но не распределение нашего частичного платежа: для учебного примера нужна отдельная ведомость одного человека с теми же организацией, подразделением и периодом, что долг.
Убедитесь, что эта ведомость относится к нужной выплате, а не к другому месяцу или авансу. Если оплачивается только часть общей ведомости, проверьте фактическое распределение по каждому работнику в вашей версии. Руководство здесь не описывает алгоритм распределения частичного общего платежа, поэтому такая ветка не выдается за подтвержденную пошаговую процедуру.
После шага: однозначно выбрано основание выплаты.
2. Выберите кассу или банк по факту движения
| Как реально заплатили | Документ | Вид операции |
|---|---|---|
| Выдали наличные | «Расход из кассы» | «Зарплата по ведомости» |
| Деньги списаны с банковского счёта | «Расход со счета» | «Зарплата по ведомости» |
Руководство предусматривает создание расхода на основании платёжной ведомости. Это удобно для сохранения связи, но заполненные реквизиты всё равно нужно проверить. Не оформляйте оба варианта на одни и те же деньги.
После шага: выбран один документ, соответствующий реальной выплате. Подготовленный банковский платёж и фактическое списание денег различайте по подтверждению вашей банковской операции.
3. Заполните наличную выплату — если деньги выданы из кассы
В «Расходе из кассы» выберите свою кассу, организацию, дату и операцию «Зарплата по ведомости». Укажите фактически выданную сумму. В таблице «Расшифровка платежа» проверьте ведомость и сумму по ней.
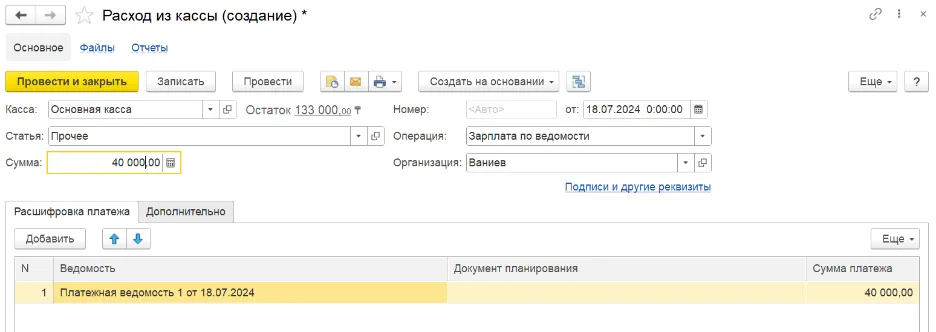
Кадр 2. Сверху — касса, операция и общая сумма; в таблице — ведомость и сумма платежа. Это реальная форма нужной операции, а не общий расход поставщику.
В учебном примере сумма денежного документа — 40 000 ₸, а не весь долг 100 000 ₸; ведомость содержит только выбранного сотрудника. Сумма распределения по ведомости должна объяснять общую сумму расхода. Перед проведением сверяйте реальную выдачу по принятому в компании порядку.
Если платили через банк, этот этап не выполняйте — переходите к следующему варианту.
4. Заполните банковскую выплату — если деньги списаны со счёта
В «Расходе со счета» выберите банковский счёт своей организации и операцию «Зарплата по ведомости». Сверьте дату и сумму с фактическим списанием. В расшифровке должны быть нужная ведомость и относящаяся к ней сумма.
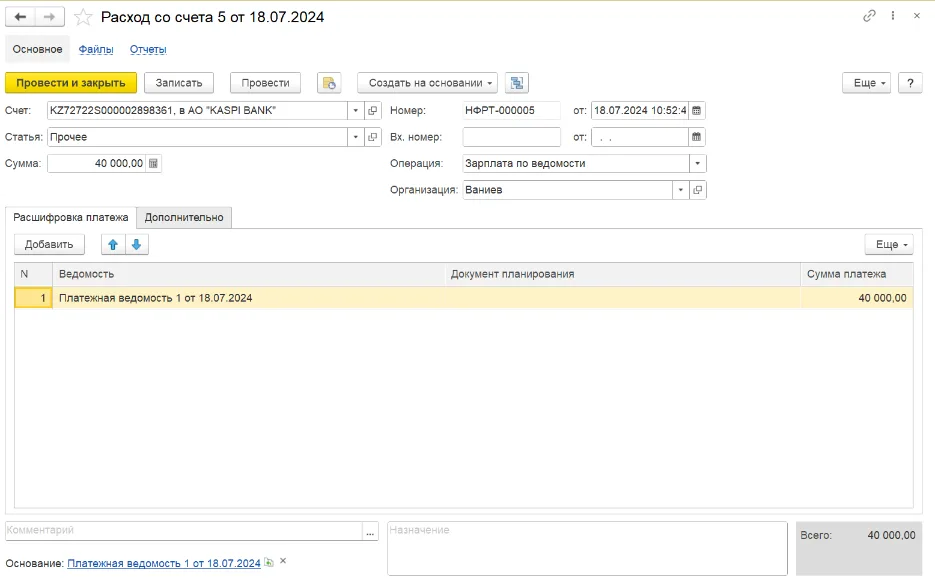
Кадр 3. Проверьте счёт вверху и строку ведомости внизу. Введённый документ должен соответствовать подтверждённому банковскому движению.
Если документ уже поступил из банковской загрузки, сначала найдите его и проверьте заполнение. Ручной второй расход на ту же выплату создаст повторное отражение. Если платили наличными, банковский вариант для тех же 40 000 ₸ не создавайте.
После выбранной ветки: организация, дата, источник денег, сумма и ведомость согласованы с фактической выплатой. Проведите проверенный документ.
5. Проверьте уменьшение задолженности
Откройте «Персонал → Аналитика → Отчёты → Расчеты с персоналом». Задайте период, включающий выплату, и выберите нужного сотрудника и подразделение. Активируйте применимые отборы, если на форме есть соответствующие флажки.
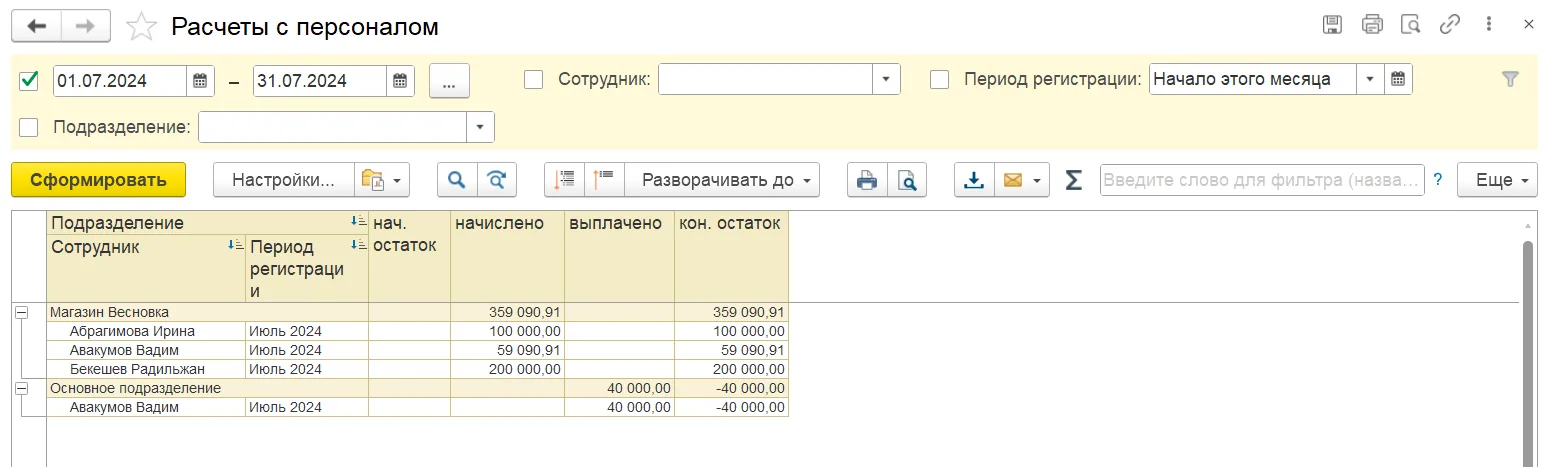
Кадр 4. У Авакумова источник показывает долг 59 090,91 в «Магазин Весновка», а выплату 40 000 и остаток −40 000 — отдельно в «Основное подразделение». Это не подтверждение погашения одного долга. Сверяйте подразделение и период; снимок показывает структуру анализа, не успешный итог нашего примера.
В примере при отсутствии других движений: 100 000 − 40 000 = 60 000 ₸ в том же контуре сотрудника, организации, подразделения и периода. Найдите соответствующую выплату и убедитесь, что одна операция отражена один раз. Если исходный долг остался, а в другом подразделении возник отрицательный остаток, сначала разберите аналитику ведомости и расхода. Не подгоняйте результат новой выплатой.
Что проверить, если не получилось
| Симптом | Первая проверка |
|---|---|
| Нет таблицы ведомостей | Правильно ли выбран вид операции «Зарплата по ведомости». |
| Сумма не совпадает с основанием | Какую часть реально выплатили и как она распределена по ведомости. |
| Деньги ушли, долг не уменьшился | Проведение расхода, связь ведомости, сотрудника и период контрольного отчёта. |
| Выплата отражена дважды | Ручной документ, загрузку из банка и повторное создание на основании. |
| В отчёте другой сотрудник/подразделение | Состав ведомости и отборы отчёта. |
| Ведомость есть, денежного документа нет | Выплата ещё только подготовлена либо её факт не зарегистрирован. |
Завершение задачи: денежный документ соответствует факту, содержит нужную ведомость, проведён, а контрольный долг объясним. Расчёт начисления и подготовка ведомости — предыдущие этапы: Как рассчитать и проверить управленческую зарплату в Рознице 3.0 и Подготовить платёжную ведомость по начисленной зарплате.
Источники и границы кадров
- 1С:ИТС — Начисление и ведомость.
- 1С:ИТС — Наличные денежные средства.
- 1С:ИТС — Безналичные денежные средства.
- 1С:ИТС — Отчёты персонала.
Четыре разные формы проверены по исходным кадрам. Они относятся к разным учебным операциям, поэтому не выданы за выплату одного сотрудника от начала до конца. Для воспроизводимой демонстрации требуется доснять отдельную ведомость одного человека, частичную выплату ему и конечный отчёт того же сценария в целевом релизе. Алгоритм частичного распределения общей ведомости нескольких сотрудников здесь не подтверждён. Открытая публикация исходных снимков требует проверки прав.