Короткий ответ. Принятые на комиссию, переработку и ответственное хранение запасы анализируются отдельными отчётами по чужой собственности.
Применимость. УНФ для Казахстана, редакция 3.0. Путь и поля сверены с локальным руководством этой редакции; рабочая база не тестировалась. Доступность в установленном релизе проверьте до изменения данных.
Подготовка. Уточните характер владения, контрагента и договор. Соберите подтверждённые партии: одинаковое название товара не означает одинакового владельца.
По шагам
-
Перейдите в отчёты раздела «Склад».
-
Выберите нужный отчёт: «Товары, принятые на комиссию», «Запасы, принятые в переработку» или «Запасы, принятые на ответхранение».
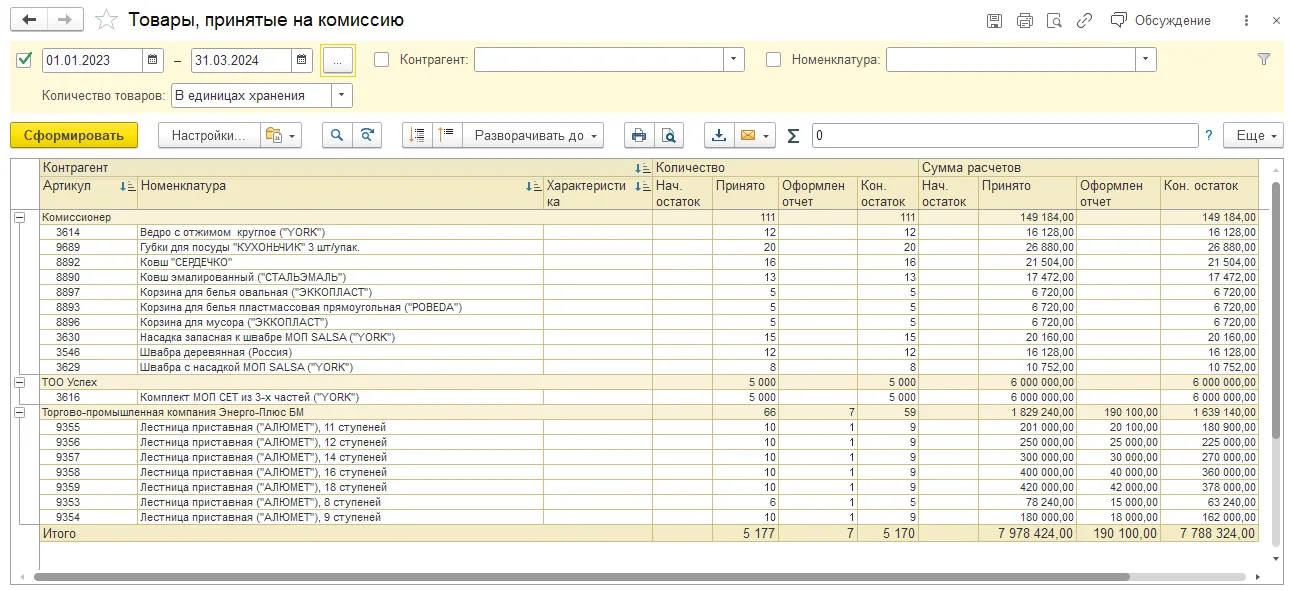
Реальный снимок 1С:ИТС: «6.8. Отчеты раздела «Склад»», УНФ для Казахстана, редакция 3.0. Иллюстрация к шагу 2. Локальная выгрузка: 30.07.2026; дата съёмки не указана.
-
Установите период и отборы по проверяемым товарам и стороне, затем сформируйте данные.
-
Сопоставьте остатки и движения с актами приёма и возврата соответствующего владельца.
Проверка результата. Чужой товар сопоставлен с его основанием и не включён без проверки в собственный доступный запас.
Типичная ошибка. Физическое нахождение на своём складе не даёт права продавать товар, принятый на хранение.
Частый вопрос
Как посмотреть свою собственность у другого лица? Используйте отчёты группы переданных запасов, а не принятых.
Дальше по маршруту
Предыдущая задача · Следующая задача · Дополнительный маршрут · Базовый маршрут
Первоисточники
- 1С:ИТС — 6.8. Отчеты раздела «Склад». Локальная копия предоставлена пользователем.
- 1С:ИТС — 5.10. Ответственное хранение. Локальная копия предоставлена пользователем.
Снимки ИТС включены во внутренний комплект. Перед публичной публикацией необходима проверка прав и актуальности интерфейса.