Начальные остатки переносят в новую базу то, что уже есть у организации к моменту запуска. Это не документ обычной закупки и не способ исправлять любое расхождение действующего склада. Результат — количество и согласованная оценка на дату перехода, которые можно сверить с исходной ведомостью без повторного ввода.
Границы подтверждения: руководство УТ для Казахстана 3.4 подтверждает назначение, правила дат и путь к вводу остатков. Подробный практический образец и три реальных снимка относятся к редакции 3, материалу от 01.11.2016. Они исторические; точная современная форма 3.4 в предоставленных источниках не показана. Ниже отделены подтвержденный маршрут 3.4 и поля исторического образца. Перед вводом в рабочей базе нужна проверка формы целевого релиза. Налоговые ставки, ГТД и счет-фактура старого кадра не являются инструкцией для 2026 года.
Пример и исходные документы
Компания начинает вести операции в новой базе с 01.10.2026. До запуска у нее есть 10 шт. товара «Полка» на одном обычном складе. В согласованной ведомости переноса контрольная оценка этих 10 единиц —10000 ₸. Это учебные данные для сверки количества и стоимости, а не пример налогового расчета.
Нужны подтвержденная инвентаризационная/передаточная ведомость, дата запуска, организации и склады, карточки номенклатуры с единицами и характеристиками, согласованная стоимостная оценка. Сделайте резервную копию/контрольную точку базы по принятому у вас порядку до массового ввода. Уточните, что уже перенесено другими документами или обменом.
Если организация только создана и к началу учета ничего не имеет, руководство не требует вводить вымышленные начальные остатки: дальнейшие реальные поступления отражаются обычными операциями. Для комиссионных товаров, возвратной тары, адресных складов и долгов предусмотрены отдельные виды остатков; эта страница не заменяет их настройку.
1. Согласуйте дату переноса и проверьте учетную политику
Руководство 3.4 рекомендует начало отчетного периода и дату ввода, предшествующую этому началу. В учебном примере дата ввода — 30.09.2026, старт новых операций —01.10.2026.
Тот же первичный источник требует, чтобы начало применения учетной политики организации предшествовало дате ввода минимум на один день. Проверьте эту согласованность; не меняйте рабочую учетную политику задним числом ради проведения документа без ответственного бухгалтера.
Что проверить: исходная ведомость относится к выбранной границе перехода, новые продажи/закупки не смешаны со старыми остатками, данные по разным организациям не объединены в одну сумму. Дата документа и дата начала работы не должны случайно совпадать из-за текущей даты компьютера.
2. Откройте ввод остатков и выберите подходящую операцию
Для 3.4 подтвержден путь НСИ и администрирование → Начальное заполнение → Документы ввода начальных остатков. Выберите раздел материальных ресурсов организации. В историческом подробном образце операция называется «Собственные товары»; при выборе типа слева и создании документа он подставляется автоматически.
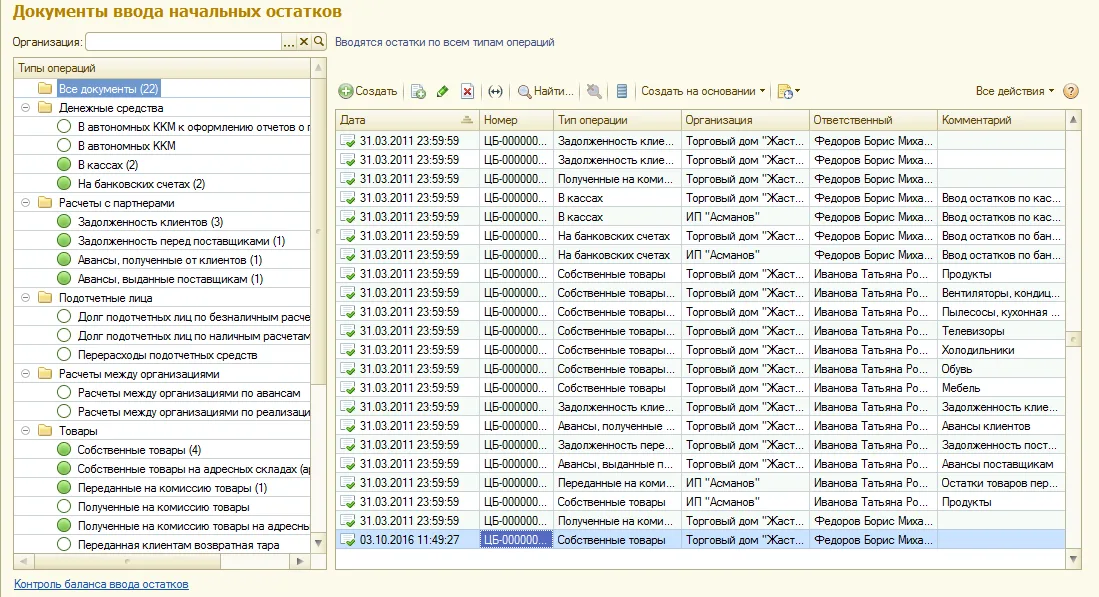
Исторический реальный кадр 1 1С:ИТС,01.11.2016, редакция 3. Исторический список редакции 3: слева виды остатков, справа документы выбранного типа. Старое меню «Администрирование» не подменяет подтвержденный путь 3.4.
Если текущая форма использует иное название или структуру, сопоставьте тип с контекстной справкой целевого релиза. Для товара, принятого на комиссию, нельзя выбирать собственные товары только потому, что он физически лежит на вашем складе. Для адресного хранения в старом образце есть отдельный вариант; его точное заполнение этим материалом не подтверждается.
Ожидаемый результат: выбран один подходящий тип остатков и понятен круг ранее введенных документов. Просмотр «Все документы» помогает обнаружить уже выполненный перенос, но не означает, что нужно повторно создать все типы.
3. Разделите ведомость по владельцу и месту хранения
Исторический практический источник описывает отдельный документ по организации, подразделению и складу, а при помещениях — по каждому помещению. Используйте эти разрезы как контроль подготовки; заполнение их в современной форме сверяйте до проведения.
| Реквизит исторического образца | Что сопоставить с ведомостью |
|---|---|
| Организация | Юридический владелец товаров, а не компания, которую программа предложила первой. |
| Подразделение | Подтвержденная организационная принадлежность переносимых данных. |
| Склад/помещение | Место, где именно эти остатки находятся к дате перехода. |
| Поставщик/контрагент | Указываются в описанном образце при известном происхождении; детализация должна опираться на исходные данные. |
В учебном примере все 10 полок относятся к одной организации и одному складу. Если половина принадлежит другой компании, одной строкой «10» в первом документе их не объединяют. Если сведения о поставщике нужны для переноса, источник предусматривает раздельные документы по поставщикам; не придумывайте его по названию товара.
4. Внесите количество и согласованную оценку, не копируя старые налоговые настройки
В табличной части исторического образца «Номенклатура», «Количество» и «Цена» определяют переносимые позиции; источник называет количество и цену обязательными. Уточните характеристику, серию и единицу, если они используются в ваших исходных данных и форме. Упаковка 10 шт. и отдельная штука не взаимозаменяемы без пересчета.
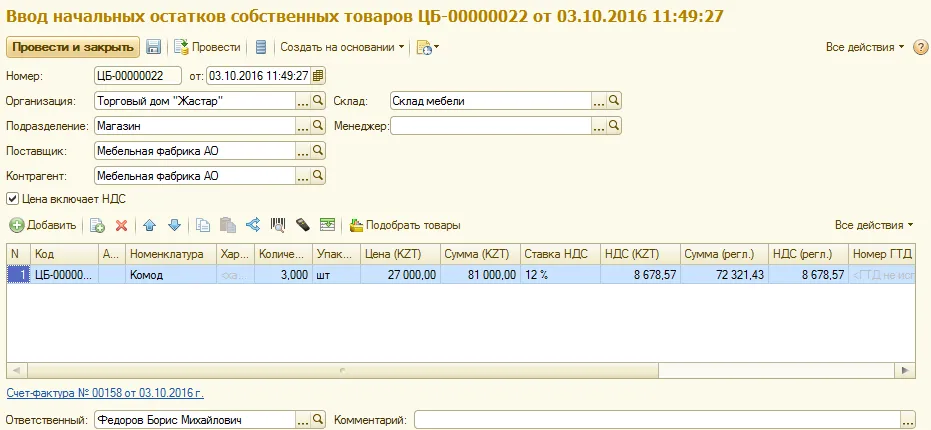
Исторический реальный кадр 2 1С:ИТС,01.11.2016, редакция 3. Исторический документ редакции 3 от 2016 года: организация, склад, номенклатура, количество, единица и цена. Видимая ставка 12% и оформление счета-фактуры относятся к старому примеру и не переносятся в 2026 год.
В учебной сверке ожидается 10 шт. «Полки» и согласованная контрольная оценка 10000 ₸. Значение цены, включение налогов и оценка в реальной базе определяются подтвержденными данными переноса и применимой настройкой учета. Не меняйте налоговый режим по изображению 2016 года ради совпадения суммы.
Проверка перед проведением: совпадают товар, характеристика, единица, количество, организация, склад и стоимостная оценка; нет второй загрузки тех же 10 единиц. Импортные партии, виртуальный склад, ЭСФ и входящий НДС требуют отдельного актуального маршрута и здесь не имитируются старой колонкой «Номер ГТД».
5. Проведите проверенный документ и объясните остаток ведомостью
После проверки формы целевого релиза и подтверждения данных оформите документ по своей схеме запуска. Сформируйте «Ведомость по товарам на складах», выбрав нужный склад и период, включающий границу переноса. Точное расположение команды отчета в 3.4 нужно сверить в своей базе: старый путь «Склад → Отчеты по складу» не выдаем за проверенный современный интерфейс.
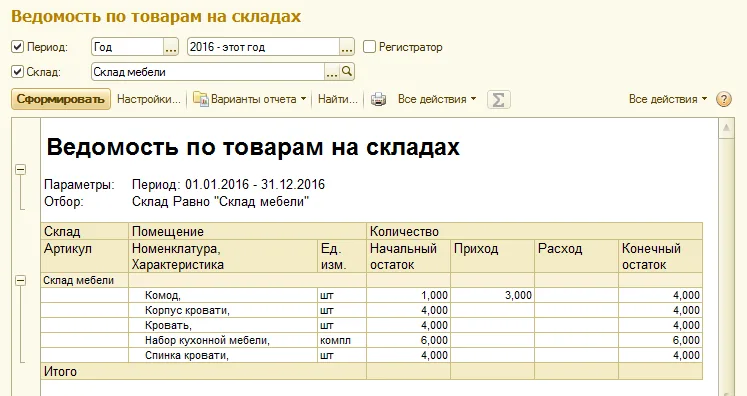
Исторический реальный кадр 3 1С:ИТС,01.11.2016, редакция 3. Историческая ведомость: видны склад, период, начальный остаток, приход, расход и конечный остаток. В примере источника один комод уже был, еще три поступили, итог четыре; это другой пример, не наши 10 полок.
Проверьте по каждой позиции: начальное количество + приход − расход = конечное количество. В новой учебной базе без иных движений должны подтверждаться 10 полок. Если период отчета начинается после даты ввода, перенос может объяснять начальный остаток, а не приход внутри периода — сначала сравните границы дат, затем документы.
Количество и стоимость сверяются раздельно: количественная ведомость не доказывает правильность оценки. Стоимость сопоставьте с согласованной ведомостью переноса и применимым отчетом учета вашей базы. Не исправляйте цену только потому, что количественный итог совпал.
6. Закройте сверку и исключите повторный ввод
Сохраните перечень введенных документов с организациями, складами и датами; сопоставьте его с исходной ведомостью и отметьте проверенные разделы. Остатки денег и взаиморасчетов должны переноситься своими операциями; этот товарный документ их не заменяет.
Результат учебного примера: одна подтвержденная партия 10 полок на правильном складе, количество и оценка объясняются исходной ведомостью, нет дубля переноса. Только после такой сверки начинайте новые операции от выбранной даты.
Если итог отличается
| Симптом | С чего начать |
|---|---|
| Вместо 10 полок видно 20 | Повторная загрузка, второй документ или обычное поступление на те же остатки. |
| Товар есть, но на другом складе | Реквизиты документа и отбор отчета по складу/помещению. |
| Получилось 10 упаковок вместо 10 штук | Единица в номенклатуре, упаковочный коэффициент и исходная ведомость. |
| Количество совпало, стоимость нет | Исходная оценка, заполнение цены и налоговые настройки; количество не доказывает стоимость. |
| Остаток не виден в выбранном периоде | Дата ввода, границы отчета, организация и факт проведения. |
Можно исправить действующие остатки этим документом? Эта инструкция относится к согласованному запуску/переносу. Текущее расхождение склада сначала исследуют и отражают пересчетом и актами, а не маскируют новым начальным вводом.
Достаточно внести количество? В подробном историческом образце нужны также цена и разрезы учета. Для текущей 3.4 обязательность полей проверьте в своей форме; стоимость согласуйте заранее.
Точные ограничения и досъемка
Нужно получить реальные экраны целевого релиза 3.4: список видов остатков, заполненный документ собственных товаров с применимой оценкой, результат проведения и количественно-стоимостную сверку на одной учебной партии. Три исторических изображения помогают понять принцип, но не заменяют такой демонстрации. Полная покадровая инструкция по 3.4 остается на проверке.
Источники и маршрут
- Руководство 3.4: назначение начальных остатков.
- Руководство 3.4: даты и документы ввода.
- Исторический практический материал редакции 3,01.11.2016. Полный текст и все три кадра просмотрены 17.10.2026.
Основной маршрут УТ · Начальные задачи организации торговли и склада.