Краткий ответ
Зафиксируйте фактический остаток в «Инвентаризация ТМЗ на складе», проверьте положительное отклонение и создайте «Оприходование ТМЗ» на основании инвентаризации. В приходный документ должны попасть излишки, а не весь пересчитанный остаток. После проверки оценки, счетов и основания проведите оприходование и проверьте его движения.
Сама инвентаризация в описанном механизме БК не формирует проводок и движений регистров. Изменение учета происходит отдельным документом оприходования. Поэтому заполненная ведомость пересчета еще не подтверждает, что излишек принят на склад.
Применимость и пример
Бухгалтерия для Казахстана, редакция 3.0. Основной материал об излишках опубликован 01.09.2021; дополнительно использовано руководство «Складской учет» без даты актуализации. Конкретный релиз не тестировался. Исследование — 17.10.2026.
Порядок регистрации показан по этим источникам. Оценка, основания признания дохода и налоговое отражение подтверждаются для вашей операции и периода отдельно; исторический текст не заменяет проверку действующего законодательства.
Учебный пример: на выбранном складе по учету 10 штук товара А, по подтвержденному пересчету 12. Излишек — 2 штуки. Для арифметики примера утверждена условная оценка 1500 тенге за единицу, сумма оприходования — 3000 тенге. Оценка не объявляется рыночной ценой реального товара и не заимствуется с чужого снимка.
Что подготовить
Определите организацию, склад и момент, на который сопоставляются остатки. Подготовьте результаты физического пересчета, подтверждающие документы и решение по оценке излишка. Проверьте, что разница не вызвана отсутствующим поступлением, перемещением или неправильно выбранным местом хранения.
Если излишек уже отражен другим документом, повторное оприходование приведет к двойному приходу. Сопоставьте основание, номенклатуру, склад и дату до создания новой операции.
Какую ветку выбрать
| Ситуация | Ветка | Контроль |
|---|---|---|
| Есть проверенная инвентаризация | Создание оприходования на ее основании | Переносятся позиции с положительным отклонением |
| Инвентаризации в базе нет, но есть самостоятельное подтвержденное основание | Отдельный документ оприходования с ручным подбором | Каждая позиция, количество и оценка подтверждены отдельно |
| Учет неверен из-за пропущенного первичного документа | Сначала исправление установленной причины | Не маскируйте обычное поступление излишком |
| Фактически товара меньше | Ветка недостачи, а не приход | Не вводите отрицательный приход вместо предназначенного документа |
В учебном примере используется первая ветка. Не выполняйте затем самостоятельное оприходование того же излишка второй раз.
По шагам
1. Проверьте область инвентаризации
Откройте «Номенклатура и склад → Инвентаризация ТМЗ на складе». В источнике документ предусматривает виды операции «Склад» и «Организация». Выбирайте тот, который соответствует реальной области пересчета.
Для нашего примера нужен выбранный склад. Если используется инвентаризация организации без склада, в заполнение могут попасть все ее товары; это другая область проверки. Сверьте организационную принадлежность и дату до загрузки остатков.
Ожидаемый результат: ведомость относится к тем запасам и месту хранения, которые действительно пересчитывали. Старый склад со снимка не подставляется как универсальный.
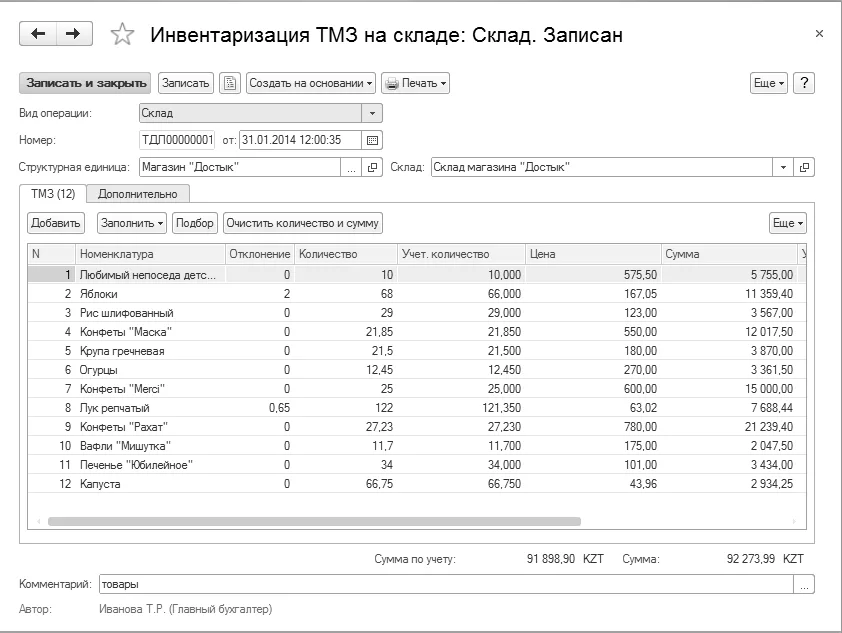
Историческая инвентаризация: область, учетное количество, факт и отклонение. Источник; дата в руководстве не указана; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
2. Сравните фактическое количество с учетным
В инвентаризации используйте «Заполнить» для учетных остатков либо «Подбор» для нужных позиций. Различайте колонки:
| Колонка | Смысл |
|---|---|
| «Учет. количество» | Остаток по учетным данным; источник указывает, что он не редактируется |
| «Количество» | Фактический результат пересчета |
| «Отклонение» | Разница факта и учета |
| «Цена» и «Сумма» | Стоимостные показатели, которые требуют подтвержденной оценки |
В учебном примере по товару А сравниваются 10и 12; ожидаемое положительное отклонение +2. Если вы ввели в «Количество» число 2, программа воспримет его как фактический остаток, а не как излишек. Это принципиально разные величины.
Проверьте единицу измерения и нужную позицию. Две упаковки и две штуки нельзя сравнивать как одинаковое количество без пересчета единиц.
3. Создайте оприходование на основании проверенной инвентаризации
После проверки используйте создание на основании инвентаризации и выберите «Оприходование ТМЗ». Оно также доступно в разделе «Номенклатура и склад → Склад», но в нашей ветке важна связь с документом пересчета.
Источник описывает автоматическое заполнение позициями, по которым выявлен излишек. Для нашего примера в приходной строке должно быть 2 штуки, а не 12. Товары без излишка не добавляются ради повторения всего инвентаризационного списка.
Что должно появиться: документ прихода со связанным основанием и количеством выявленной разницы. На следующем кадре показан перенос излишков из другого примера; его позиции и значения отличаются от нашего учебного товара.
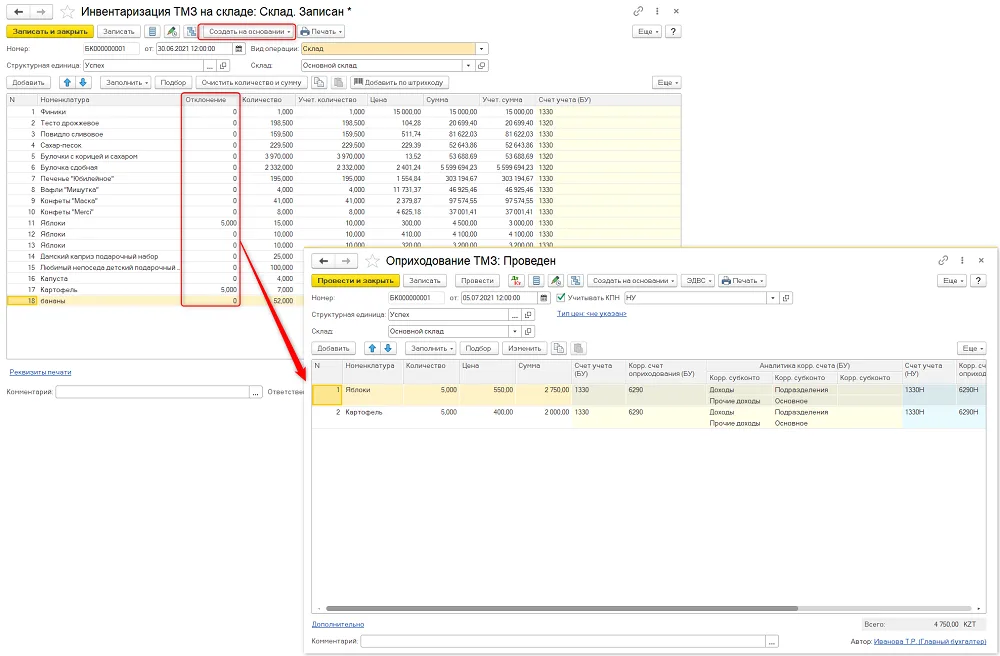
Создание оприходования из выявленных положительных отклонений другого учебного примера. Источник; 01.09.2021; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
4. Проверьте количество, оценку и счета
В документе оприходования сравните номенклатуру, количество и склад. Цена при создании на основании берется из основания; она требует проверки, даже если заполнилась автоматически. В нашем условном примере 2 × 1500 = 3000 тенге.
Проверьте счет учета, корреспондирующий счет и аналитику. Счет учета программа подбирает по регистру «Счета учета номенклатуры». Если он не соответствует операции, сначала установите причину и правильное назначение. Счет и аналитику дохода выбирайте по подтвержденному порядку учета, не по номеру на картинке.
Для самостоятельной ветки источник предусматривает «Добавить» и «Подбор». Если выбрали ее, заполняйте именно подтвержденный излишек; создание основания не освобождает от проверки каждой строки.
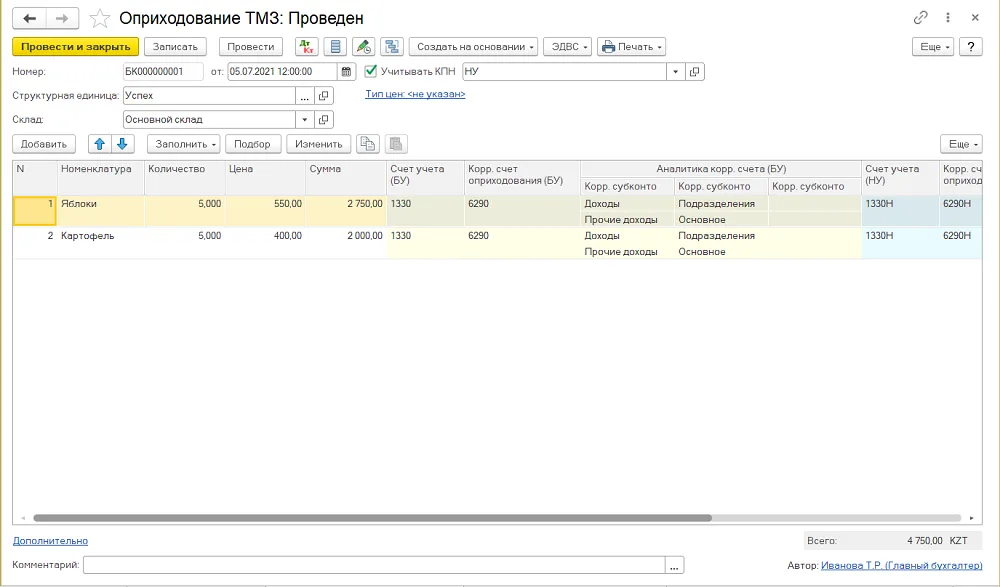
Проверка строк оприходования: количество, оценка и счета. Источник; 01.09.2021; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
5. Укажите основание и проверьте последствия перезаполнения
Откройте «Дополнительно». Проверьте документ-основание и сведения о приказе или распоряжении, по которому выполняется оприходование.
В этом окне источник показывает возможность перезаполнения по данным документа-основания. Не включайте ее механически после ручных уточнений цены или состава: сначала проверьте, какие данные должны снова поступить из основания, и после заполнения повторно сравните строки.
Ожидаемый результат: документ объясним по происхождению и связан с подтвержденной разницей. Текст приказа на снимке — демонстрация поля, а не реквизит для копирования.
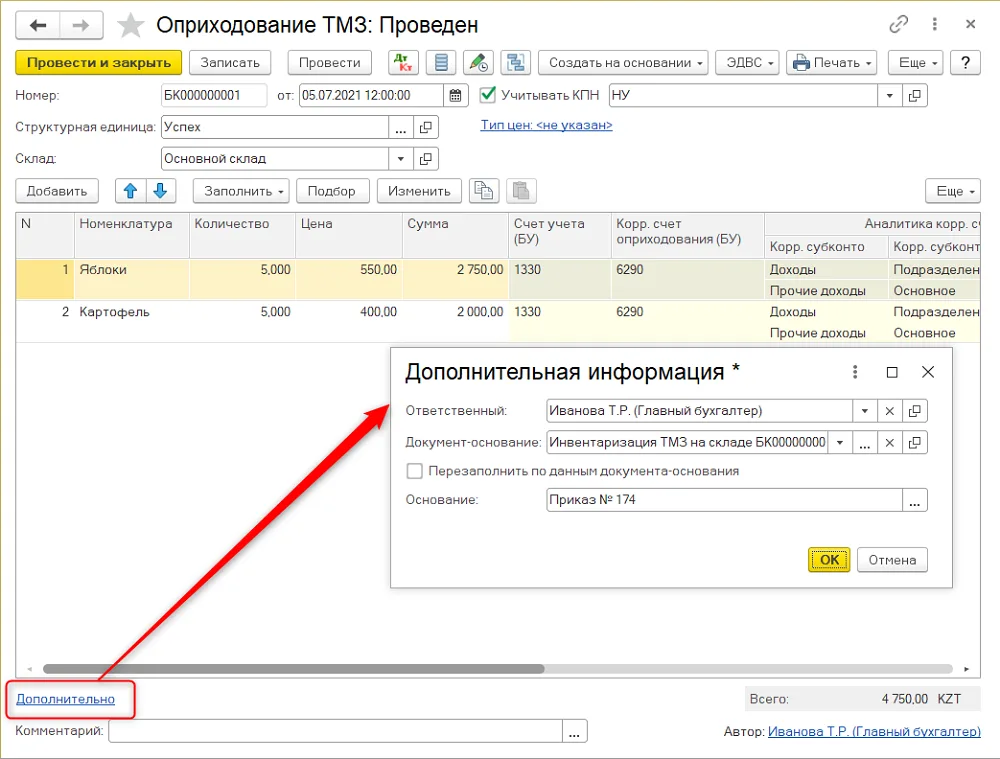
Дополнительная информация: основание и опция перезаполнения. Источник; 01.09.2021; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
6. Проведите оприходование и посмотрите движения
После проверки выполните «Провести» и откройте движения документа. Сопоставьте дебетовый счет запасов, номенклатуру, склад, количество и сумму с приходными строками; проверьте корреспондирующий счет и аналитику.
Если используется партионный учет, источник указывает, что документ оприходования выступает документом партии. Поэтому партия, связанная с этим оприходованием, не является признаком обычного поступления от поставщика: проверяйте происхождение операции.
На исходном кадре отражены другие товары и суммы — яблоки и картофель. В нашем примере в движениях нужно подтвердить собственные 2 штуки и 3000 тенге, а не повторить эти две строки источника.
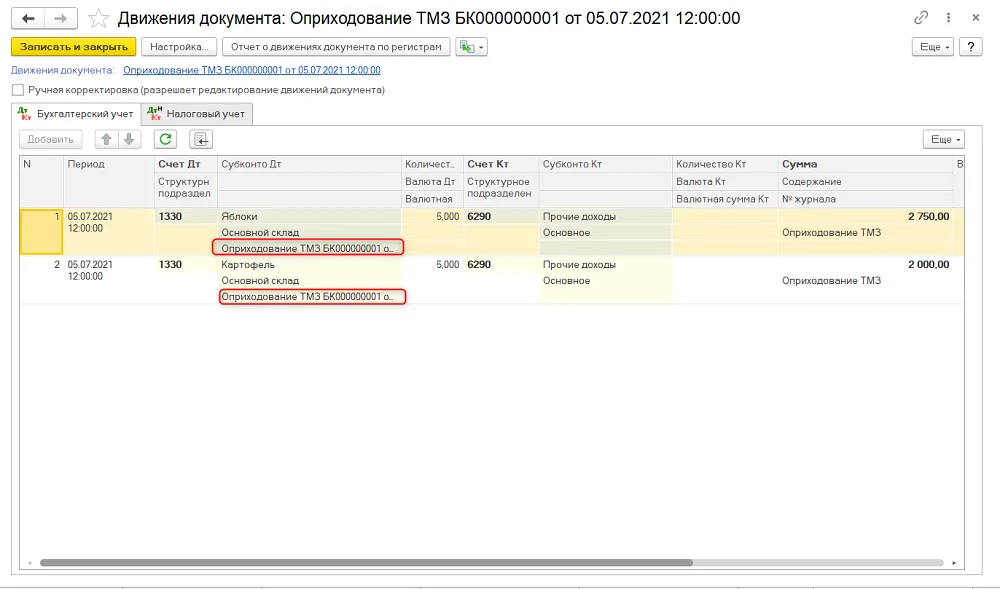
Движения оприходования: количество по дебету, склад, партия, сумма и корреспондирующая аналитика. Источник; 01.09.2021; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
7. Сопоставьте результат с остатком и исключите двойной приход
Проверьте, что именно один документ отражает наш излишек. При отсутствии других движений между сравниваемыми моментами арифметика такая: 10 по учету +2 оприходовано =12 фактически. Если получилось 22, вероятно, вместо разницы 2 принят весь факт 12; если 14 — проверьте повторный приход двух единиц.
Для стоимостной сверки можно открыть «Отчеты → Оборотно-сальдовая ведомость по счету», выбрать фактический счет запасов из движения и соответствующий период и аналитику. Отчет должен объяснять приходную сумму; единые отборы по организации, складу и номенклатуре важнее совпадения общего итога всего счета.
Проверка отчета по этому учебному товару в живой базе не выполнялась. Конкретного кадра остатка 12 после прихода источники не содержат; он не заменяется изображением чужого результата.
Как понять, что задача завершена
Разница подтверждена пересчетом, оприходовано только положительное отклонение, цена и счета объяснимы. Основание сохранено, приход проведен, движения содержат правильные количество и сумму, повторного оприходования нет.
Инвентаризационная ведомость и приход решают разные задачи: первая фиксирует сопоставление, второй отражает обнаруженный излишек в учете. Это помогает не остановиться на красивом списке фактических остатков без бухгалтерского результата.
Если результат отличается
| Симптом | Возможная причина | Что проверить |
|---|---|---|
| Вместо излишка появилась недостача | В фактическое количество введена разница | «Количество» должно содержать полный факт 12, а не излишек 2 |
| Остаток вырос слишком сильно | Приход заполнен всем фактом либо создан повторно | Количество прихода и другие документы по тому же основанию |
| Цена неожиданная | Она перенесена из основания или изменена вручную | Источник оценки и состояние после перезаполнения |
| Проводки относятся к другому месту хранения | Выбран неверный склад или аналитика | Шапка, строка и субконто движения |
| Инвентаризация есть, а бухгалтерского прихода нет | Принятие к учету еще не оформлено | Наличие и проведение документа оприходования |
Вопросы и ответы
Можно ли оформить без инвентаризации в базе? Источник допускает самостоятельное оприходование. Но номенклатура, количество, оценка и основание тогда проверяются отдельно; эта ветка не нужна повторно после прихода по инвентаризации.
Почему в приходе 2, а в ведомости 12? Ведомость содержит фактический остаток; приход отражает разницу между фактом 12 и учтенными 10.
Любое найденное расхождение надо оприходовать как доход? Сначала установите причину. Пропущенный первичный документ или неверный склад не следует автоматически заменять операцией излишка; налоговые и правовые выводы этой инструкцией не подтверждаются.
Связанные этапы и источники
- Назначить счета учета номенклатуры.
- Переместить товар между складами.
- Списать испорченные запасы — отдельная причина и направление движения.
Основной источник ИТС — «Оприходование излишек товара…» от 01.09.2021. Для инвентаризации использован раздел руководства «Складской учет», для стоимостной проверки — руководство по ОСВ счета. Точные ссылки и даты каждого кадра приведены под ним и в метаданных. Итоговая операция на целевом релизе и актуальные правовые основания отдельно не проверены.