Краткий ответ
В «Номенклатура и склад → Склад → Списание ТМЗ» выберите подтвержденные испорченные позиции, количество, счет затрат и аналитику. Отдельно определите, нужна ли корректировка ранее принятого НДС. После проведения проверьте списание по партиям, налоговые движения выбранной ветки и акт с основанием и комиссией.
Документ должен отражать установленную порчу конкретного количества. Он не является способом убрать неудобный остаток без выяснения причины и не заменяет отдельное решение об уценке, возврате поставщику или ином обращении с товаром.
Применимость и источники
Бухгалтерия для Казахстана, редакция 3.0. Интерфейс проверен по материалу ИТС от 01.09.2021; точный релиз не указан. Дата исследования — 17.10.2026, операции в живой базе не выполнялись.
Для проверки налоговой развилки прочитан полный официальный текст Налогового кодекса, опубликованный ДГД Кызылординской области 11.06.2026, статья 484. Дата публикации файла не гарантирует отсутствие последующих изменений к 17.10.2026. Рабочую обязанность, ставку и применимую редакцию проверяйте для даты вашей операции; значения из снимков 2021 года не используются как действующая ставка.
Учебный пример
На выбранном складе числится 20 штук товара А. По подтвержденному основанию списываются 3 испорченные штуки. Если других движений нет, ожидаемый остаток — 17 штук.
Для объяснения суммы представим, что все три единицы имеют подтвержденную одинаковую учетную себестоимость 500 тенге: тогда стоимостный контроль составит 1500 тенге. В реальной базе стоимость программа определяет по данным учета на момент списания. При разных партиях нельзя требовать совпадения с условными 500 тенге.
На кадрах источника показаны бананы и другие суммы. Это чужой исторический пример, а не запись нашего товара А. Снимки помогают найти поля и проверить характер движений.
Что подготовить
Подготовьте основание списания, перечень товаров и единиц измерения, подтвержденное количество, склад, дату, состав комиссии и решение ответственного лица. Проверьте, что товар действительно отражен на выбранном складе и проблема не вызвана пропущенным перемещением или неправильной номенклатурой.
До проведения определите счет затрат и необходимую аналитику. Для ветки НДС соберите сведения о предыдущем зачете и обстоятельствах порчи. Одно присутствие НДС в старой закупочной цене еще не заменяет подтверждение его фактического отнесения в зачет.
Развилка по НДС: сначала основание, затем флаг
В прочитанном официальном файле статья 484 предусматривает уменьшение зачета при порче или утрате товаров, по которым НДС ранее был отнесен в зачет, с установленными исключениями. В частности, отдельно рассматриваются чрезвычайные обстоятельства и потеря в пределах законных норм естественной убыли. Условия и подтверждения исключений нужно проверять по применимому тексту, а не по одному описанию товара как «испорченного».
Пункт 5 прочитанной статьи связывает расчет соответствующей корректировки со ставкой на дату корректировки и балансовой стоимостью без переоценки и обесценения. Поэтому нельзя просто взять старую сумму НДС из произвольного счета-фактуры или подставить ставку со снимка 2021 года.
| Что установлено ответственным за налоговый учет | Действие в этой инструкции |
|---|---|
| Подтверждена обязанность уменьшить ранее принятый зачет | Используется предусмотренная документом ветка корректировки, затем проверяются ее движения |
| Корректировка не требуется по подтвержденным основаниям | Не включайте ее лишь ради повторения картинки |
| Нет сведений о зачете, обстоятельствах или применимой редакции | Сначала выясните налоговый порядок; бухгалтерский и налоговый результат нельзя принимать как проверенный |
Это не автоматическая классификация всех видов порчи. Ниже показаны действия после выбора подтвержденной ветки; обе взаимоисключающие ветки подряд выполнять не нужно.
По шагам
1. Создайте списание с правильной датой и складом
Откройте «Номенклатура и склад → Склад → Списание ТМЗ» и создайте документ. Укажите организационную принадлежность, дату операции и склад из основания. Сверьте, что это то место хранения, где числится списываемая позиция.
Дата влияет на определение учетной себестоимости, поэтому она не выбирается только для попадания в удобный отчет. Сначала согласуйте фактическое основание и порядок отражения периода.
2. Подберите товар, количество и счет затрат
Заполните позиции вручную либо используйте предусмотренный подбор по остаткам. Для каждой строки проверьте номенклатуру, единицу и списываемое количество. В нашем сценарии указывается 3, а не весь остаток 20 и не будущий остаток 17.
Укажите счет затрат и его аналитику. Выбранный счет определяет требуемые аналитические значения, поэтому нельзя ограничиваться только номером счета. Наименование статьи затрат и подразделение должны соответствовать операции и принятому порядку учета.
Ожидаемый результат: в таблице только утвержденные к списанию позиции и количества, заполнены соответствующие счета и аналитика.
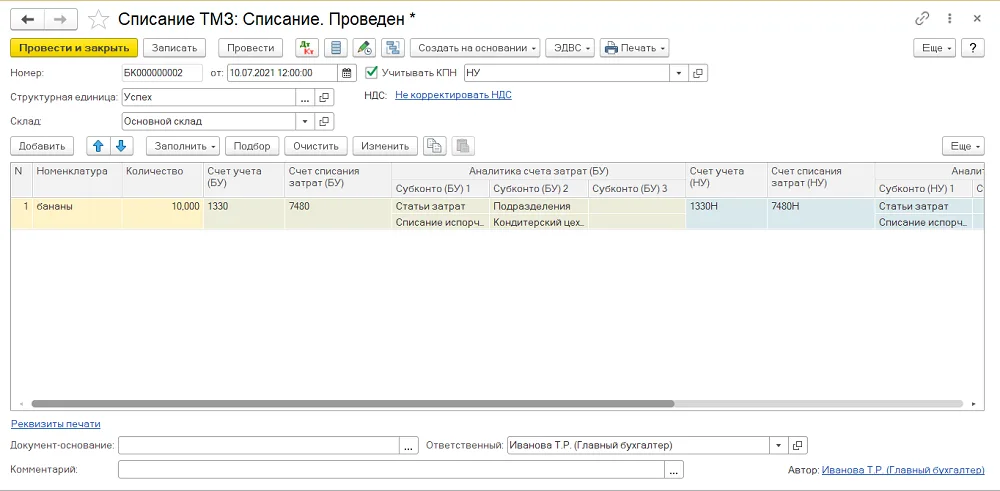
Историческое списание: товар, количество, счета и аналитика затрат. Источник; 01.09.2021; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
3. Настройте корректировку НДС только для выбранной ветки
Если необходимость корректировки подтверждена, источник показывает ссылку «Не корректировать НДС». Откройте ее и выберите «Корректировка НДС, ранее принятого к зачету», затем заполните предусмотренные счета затрат и аналитику суммы НДС.
Перед подтверждением еще раз проверьте, что речь идет о ранее принятом зачете, нужной дате и применимых условиях. Если корректировка не требуется, не включайте флаг. Отсутствие флага на чужом документе также не доказывает правильность вашей ветки.
После выбора на форме меняется описание порядка НДС; точный вид ссылки зависит от состояния и релиза. Кадр показывает исторический диалог настройки, а не рассчитанную сумму 2026 года.
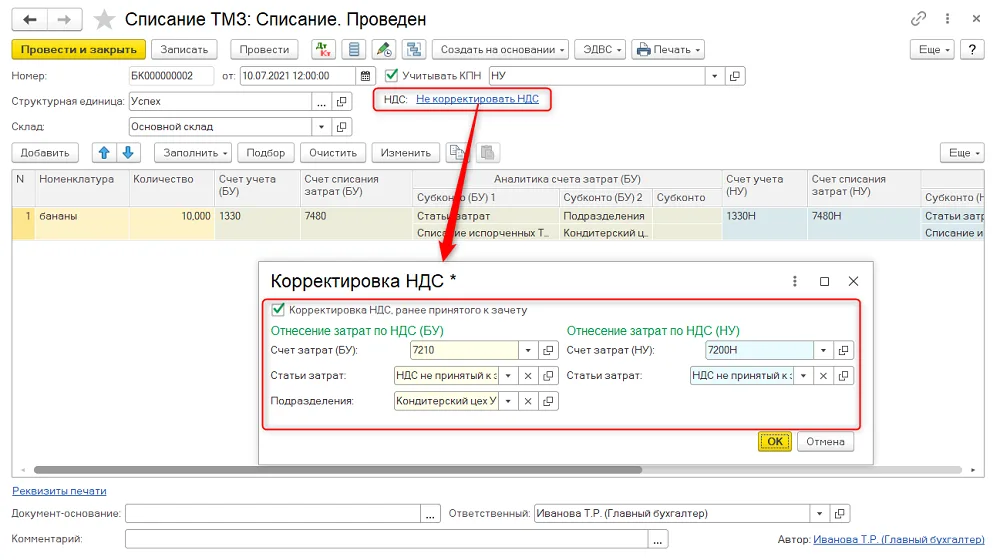
Диалог корректировки ранее принятого НДС; применяется только после выбора обоснованной ветки. Источник; 01.09.2021; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
4. Заполните основание и комиссию для печати
Откройте «Реквизиты печати». Укажите предусмотренное основание списания и членов комиссии, в том числе председателя, если это требуется заполнением формы. Используйте реально оформленные сведения, а не фамилии с картинки.
Почему это нужно до приемки результата: правильно списанное количество может оказаться в акте без объяснимого основания или состава комиссии. Пересмотр печатных реквизитов не заменяет проверку экономической части документа.
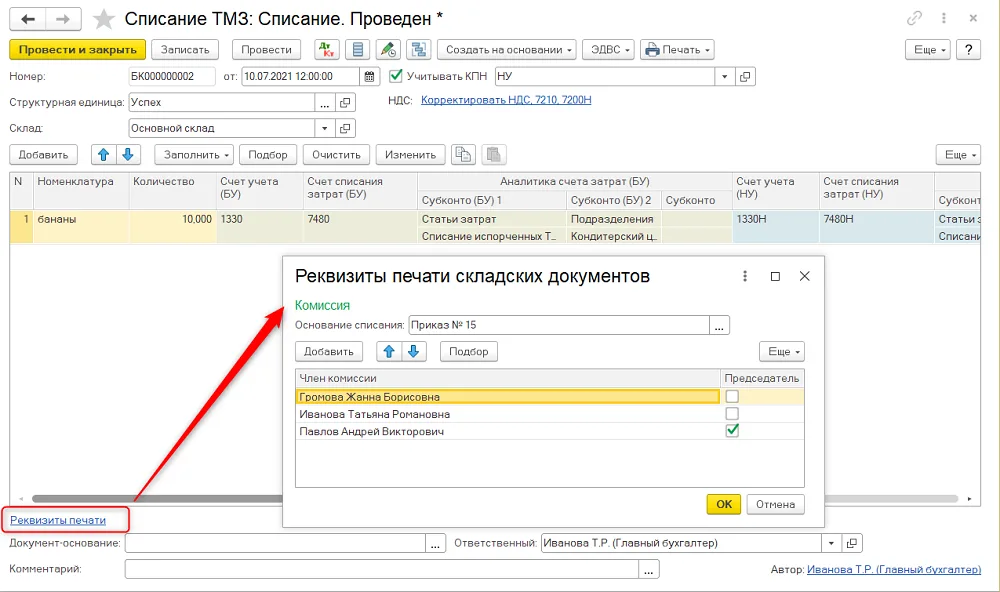
Основание и состав комиссии в реквизитах печати. Источник; 01.09.2021; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
5. Проведите документ и разберите списание по партиям
После проверки выполните «Провести» и откройте движения. Сопоставьте счет запасов, счет затрат, аналитику и количество с утвержденными строками.
Источник показывает автоматическое определение фактической себестоимости на момент списания. При партионном учете одна строка товара может превратиться в несколько бухгалтерских строк по партиям. Это не обязательно двойное списание: сложите количество и суммы и сверьте их с общим результатом.
Для нашего примера общее количество в движениях должно объяснять 3 единицы, а не по 3 из каждой партии. Если каждая из трех единиц действительно оценена одинаково по 500 тенге, ожидаем сумму 1500 тенге; иначе анализируйте фактическую оценку партий.
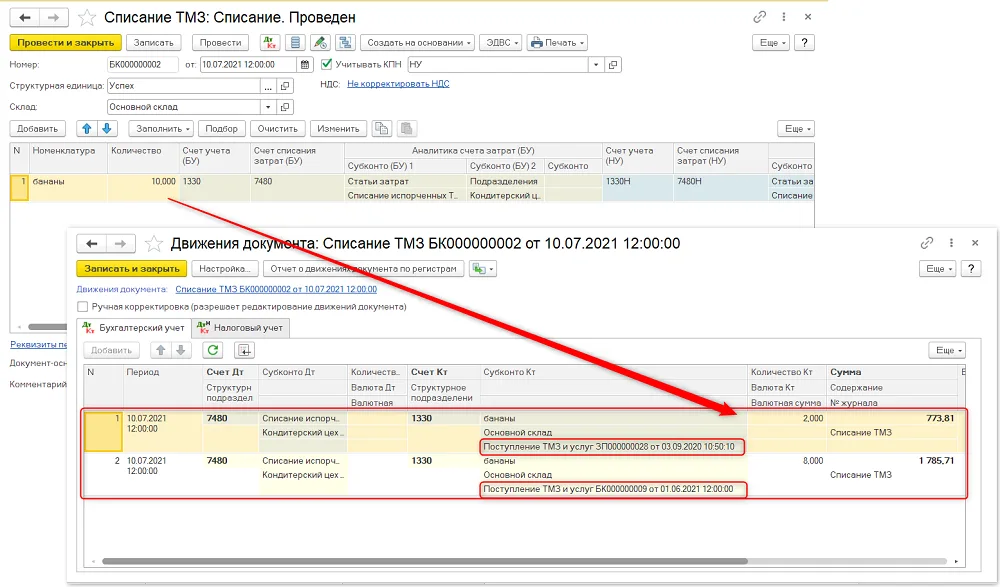
Партийное распределение списания: несколько строк движений одной товарной позиции. Источник; 01.09.2021; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
6. Проверьте налоговый результат выбранной ветки
При включенной корректировке посмотрите отдельные проводки НДС и движения регистра «Корректировка НДС к возмещению», который показан в источнике. Сравните сумму, период и аналитические основания с подтвержденным налоговым расчетом.
В старом примере эти движения участвуют в последующем расчете зачета и отчетности по НДС. Для текущего периода проверяйте поддерживающий релиз и действующую отчетную форму: наличие строки в регистре само по себе не доказывает правильное заполнение всей декларации.
Если в вашей операции выбрана обоснованная ветка без корректировки, не создавайте эти движения искусственно ради совпадения с картинкой. Кадр ниже относится только к историческому примеру с включенным НДС.
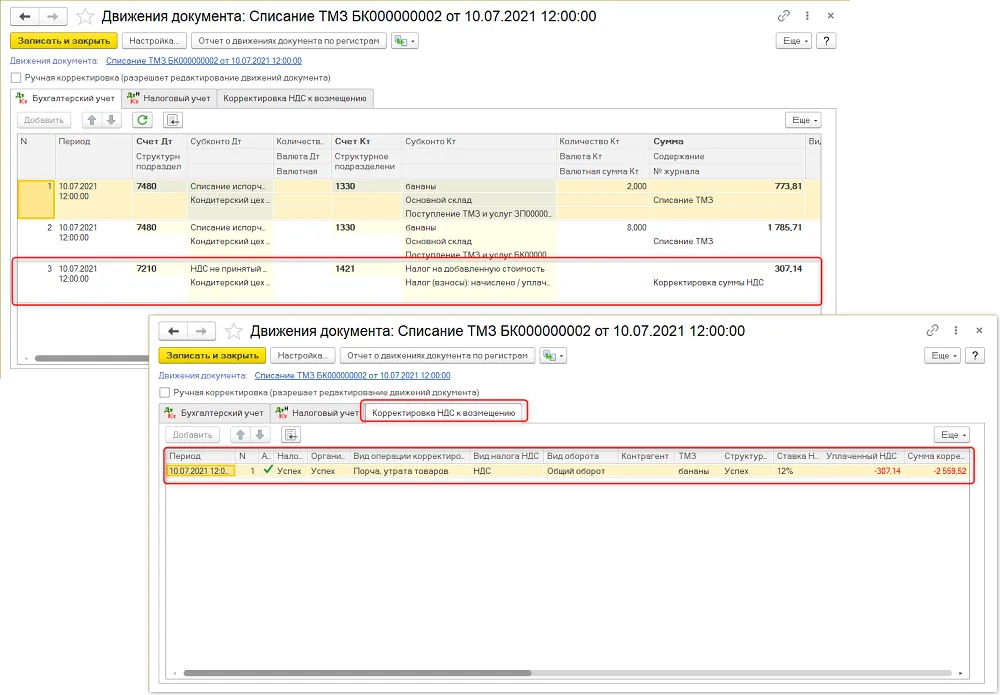
Исторические движения выбранной ветки НДС: проводки и регистр корректировки. Источник; 01.09.2021; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
7. Проверьте акт и количественный итог
В меню «Печать» выберите подходящую форму акта. Источник показывает, в частности, «Форма З-6 (Акт списания запасов)»; применимость формы и действующие реквизиты проверьте для своей операции. Сверьте товар, количество, основание, комиссию и итог с самим списанием.
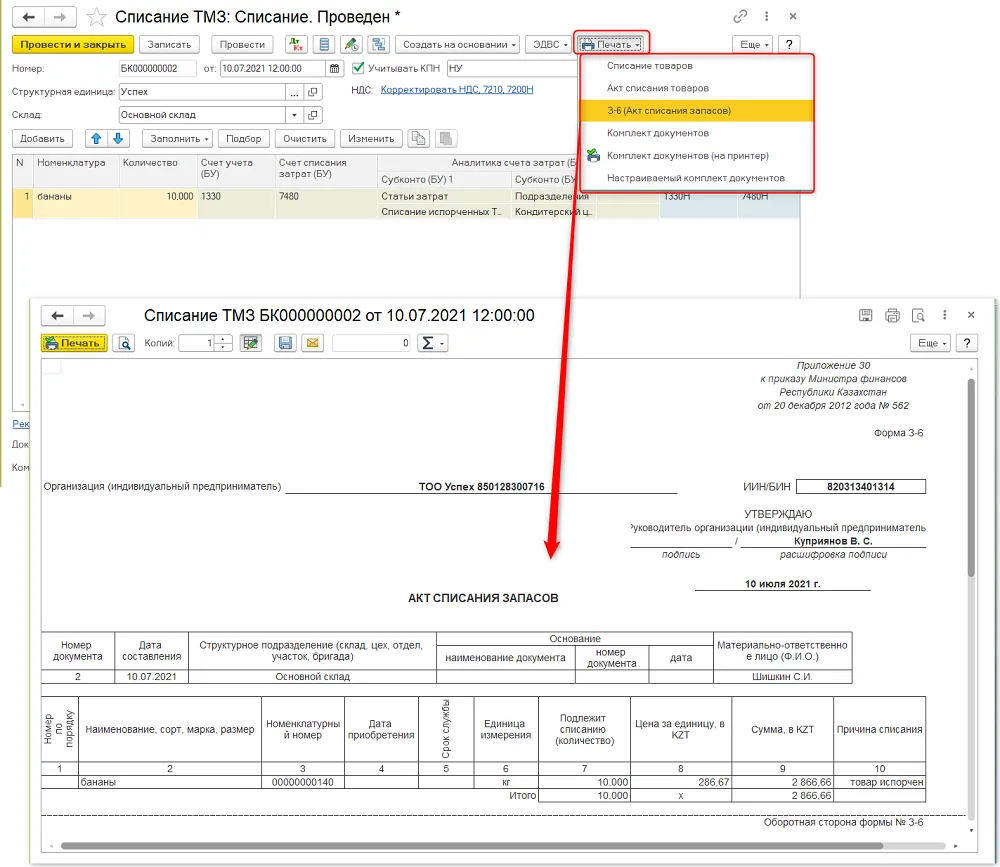
Форма акта списания из примера2021года: проверка реквизитов и количества. Источник; 01.09.2021; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
Повторно сопоставьте учетный остаток с движением: 20 −3 =17 штук, если между сравниваемыми моментами не было других операций. При расхождении проверяйте тот же склад, номенклатуру, дату и единицу. Кадра контрольного остатка 17 по нашему условному товару в источнике нет; арифметика не выдается за выполненный тест базы.
Как понять, что задача завершена
Подтвержденное количество списано с правильного склада; сумма и партии объяснимы. Счета и аналитика проверены, акт соответствует основанию. Налоговая ветка выбрана осознанно и, если требуется, ее результат согласован с отдельной проверкой НДС.
Если налоговое основание или текущая реализация в релизе еще не проверены, этот этап не отмечается завершенным только потому, что документ удалось провести. Следует сохранить предметную задачу проверки, а не подменять ее флагом.
Если результат отличается
| Симптом | Возможная причина | Первая проверка |
|---|---|---|
| Списан весь остаток вместо порчи | В количество введено 20 вместо 3 | Перечень и количество из основания |
| В движениях несколько строк одной позиции | Себестоимость определена по разным партиям | Общая сумма и количество всех строк, а не только число проводок |
| НДС скорректировался без установленной обязанности | Флаг скопирован из примера | Предыдущий зачет, обстоятельства, дата и применимый порядок |
| Налоговая сумма неожиданная | Использована неподтвержденная база, ставка или дата | Отдельный расчет и настройки текущего релиза |
| В акте нет основания или комиссии | Не заполнены реквизиты печати | «Реквизиты печати» и подготовленные документы |
| Остаток не равен 17 | Отличаются склад, единица, дата либо есть другие движения | Сопоставимые отборы и вся цепочка движения товара |
Вопросы и ответы
Почему одна строка списания дала две проводки? При партионном учете программа распределяет себестоимость по партиям. Проверьте суммарное количество и стоимость; число строк само по себе не доказывает дубль.
Нужно ли всегда включать корректировку НДС? Нет универсального ответа по одному факту создания документа. Проверяются ранее принятый зачет, обстоятельства и исключения, дата и действующие нормы; статья показывает механизм выбранной ветки.
Можно ли взять цену покупки и вписать ее как сумму списания? Источник описывает автоматическое определение фактической себестоимости на дату списания. Отклонение требует проверки учета, а не механического копирования цены из одного поступления.
Связанные инструкции и источники
- Оприходовать излишек после инвентаризации — противоположное направление изменения остатка.
- Настроить счета учета номенклатуры.
- Переместить товар между складами — если причина расхождения связана с местом хранения.
Интерфейс: ИТС «Списание испорченных запасов…» от 01.09.2021, точная ссылка под каждым кадром. Налоговая проверка: официальная публикация Налогового кодекса, статья 484, файл от 11.06.2026. Это датированный первичный источник; отсутствие более поздних изменений и расчет на целевом релизе дополнительно не подтверждены.