Краткий ответ
Сначала зарегистрируйте увольнение с подтвержденной датой и основанием. Затем отдельно проверьте зарплату за фактически отработанное время, компенсацию неиспользованного отпуска и другие причитающиеся суммы. После расчета налогов, допустимых удержаний и отражения в учете сверяют задолженность и оформляют фактическую выплату. Один кадровый документ эту цепочку не завершает.
Ниже показаны восемь настоящих экранов Бухгалтерии для Казахстана 3.0. Они объясняют документы и команды, но не являются подтверждением окончательного расчета конкретного работника в 2026 году.
Применимость и правовые границы
Порядок интерфейса взят из материала ИТС от 01.10.2020; точный релиз не указан. Исследование выполнено 17.10.2026, работа в живой базе не тестировалась. Старые настройки стандартных вычетов и суммы на снимках нельзя переносить в текущий расчет без проверки.
Для правовой части прочитаны статьи 96, 113, 115 и 131 Трудового кодекса РК и пункт 15 Единых правил исчисления средней заработной платы, приказ №908. Полученные официальные страницы помечены как обновленные; футер указывает состояние документов на 14.10.2026. Правовая проверка отделена от проверки реализации расчета в релизе.
Из этих норм для работы следуют четыре проверки:
- Компенсацию неиспользованного оплачиваемого ежегодного отпуска рассчитывают исходя из среднего заработка, если такие дни остались.
- Компенсация в связи с потерей работы зависит от основания прекращения и применимых условий. Она бывает предусмотрена законом; формулировка старой инструкции «если оговорено в договоре» не исчерпывает основания статьи 131. Для всех увольнений одинаковое пособие не назначают.
- Причитающиеся суммы выплачивают не позднее трех рабочих дней после прекращения договора. Конкретную предельную дату проверяют по рабочим дням и календарю применимого периода.
- Наличие авансового отпуска или иного долга не дает программе самостоятельного права удержать любую сумму. Проверяют основание, оформление и ограничения статьи 115.
Что подготовить
Подготовьте кадровое основание с датой прекращения, данные фактически отработанного времени, подтвержденный остаток отпускных дней, начисления для среднего и сведения об уже выплаченных суммах. Отдельно проверьте документы по другим компенсациям и возможным удержаниям. Для налогов нужен поддерживающий текущие правила релиз и проверенные персональные настройки сотрудника.
Учебный пример сверки: сотрудник А увольняется 16.10.2026. После отдельной проверки расчетов бухгалтер получил зарплату 80 000, компенсацию отпуска 30 000, допустимые удержания вместе с налогами 10 000 тенге. Ранее в счет этого расчета уже выплачено 40 000. Это условные входные данные для сверки, а не расчет среднего, налоговая ставка или реальный случай клиента. При отсутствии других сумм остается выплатить 80 000 + 30 000 − 10 000 − 40 000 = 60 000 тенге. Дополнительное пособие в этот пример не включено: его основания здесь не заданы.
По шагам
1. Зарегистрируйте кадровое увольнение
Откройте «Кадровый учет → Увольнение из организации» и создайте документ для нужной организации. Выберите работника и заполните «Дата увольнения» по оформленному основанию. Дата документа и дата увольнения — разные реквизиты; проверяйте именно дату прекращения в строке сотрудника.
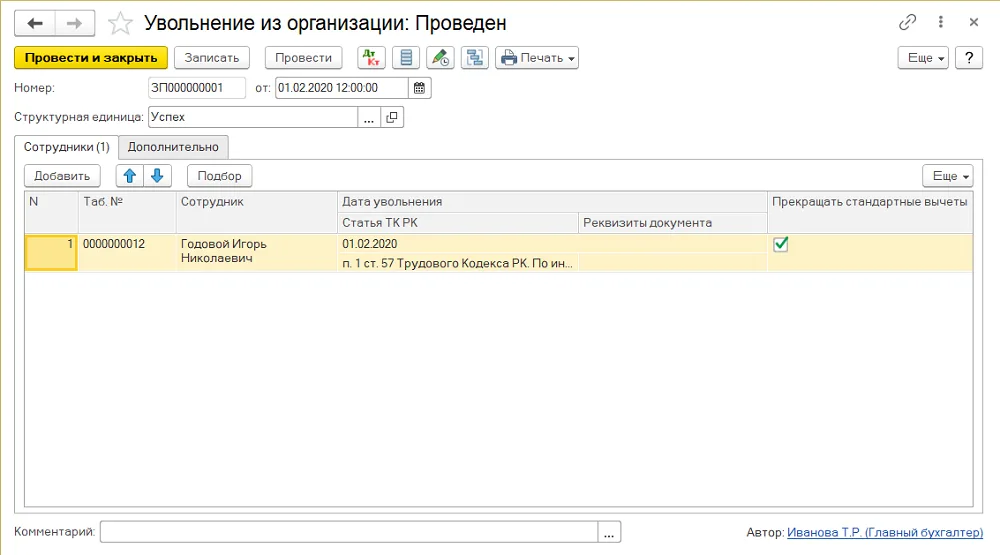
Кадровый документ увольнения: историческая дата в строке — 01.02.2020; старый флажок стандартных вычетов не подтверждает механизм 2026 года. Источник; 01.10.2020; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
| Реквизит | Что проверяем | Зачем |
|---|---|---|
| Сотрудник и табельный номер | Нужное трудовое отношение в нужной организации | Одно физлицо может иметь несколько оснований работы |
| Дата увольнения | Дата из оформленного основания | Она влияет на прекращение назначенных начислений и удержаний |
| Статья ТК РК | Основание именно данного прекращения | По нему различаются кадровые документы и возможные компенсации |
| Реквизиты документа | Данные подтверждающего основания | Они связывают запись в программе с кадровым оформлением |
На историческом экране также стоит «Прекращать стандартные вычеты». Это элемент старого механизма. Не используйте один этот флажок как доказательство прекращения всех вычетов 2026 года: проверьте действующие заявления и их периоды по отдельной инструкции.
Что должно получиться: выбран нужный сотрудник, дата и основание согласованы. Проведение увольнения прекращает назначенные начисления и удержания по этому трудовому отношению, но само не рассчитывает все причитающиеся суммы.
2. Проверьте основание и печатный приказ
В «Статья ТК РК» источник предлагает подбор из справочника «Основания увольнения организации», который заполняется из классификатора. Выбирайте основание по оформленным кадровым документам, а не по знакомому названию строки. Классификатор должен соответствовать применимой редакции законодательства; его наличие в старом снимке не подтверждает актуальность вашей базы.
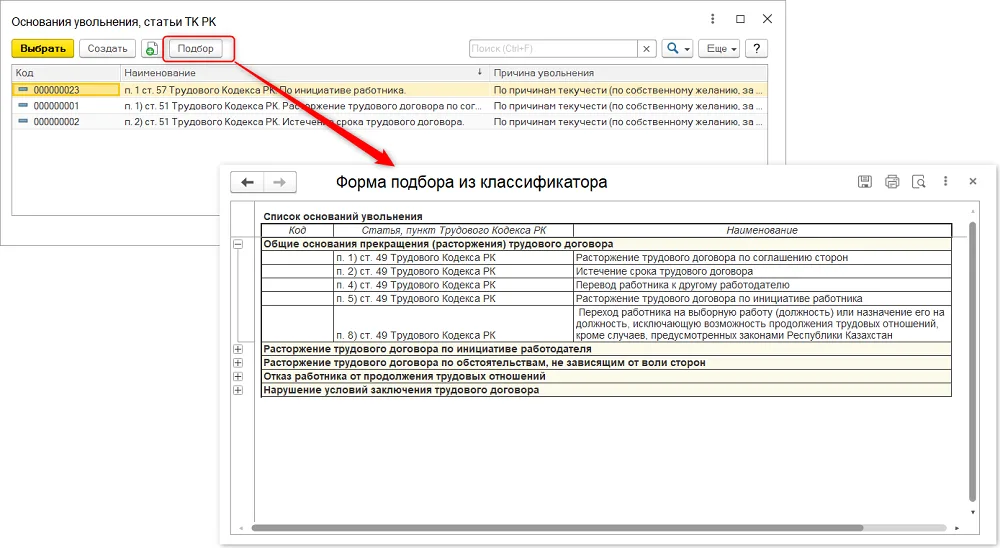
Справочник оснований и подбор из классификатора: строка выбирается по оформленному основанию, актуальность классификатора проверяется отдельно. Источник; 01.10.2020; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
После проверки откройте «Печать». Источник показывает варианты «Приказ по каждому сотруднику» и «Приказ по списку сотрудников». Для одного сотрудника удобен отдельный приказ; список относится к документу с несколькими работниками.
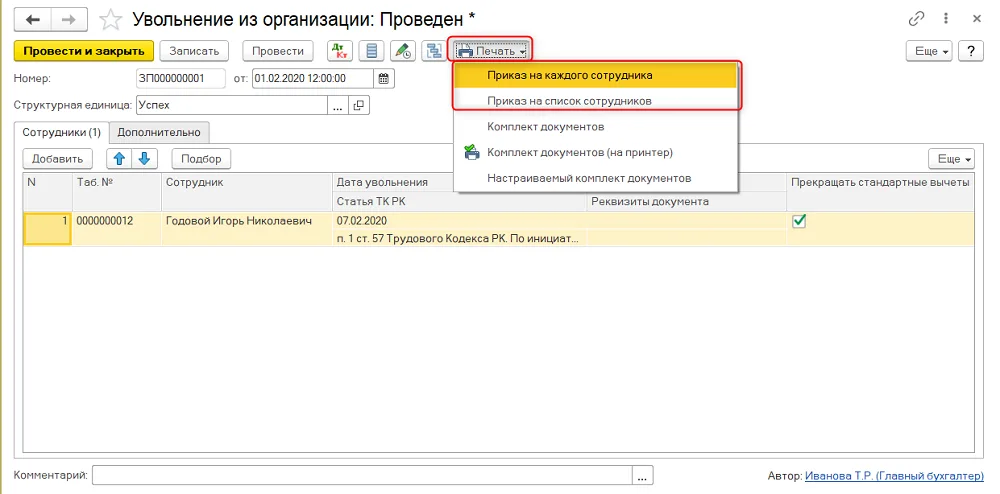
Меню печати: дата документа 01.02.2020, а в строке увольнения уже 07.02.2020. Это промежуточное состояние, не готовая печатная форма и не единый сценарий с первым кадром. Источник; 01.10.2020; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
На кадре с меню печати дата документа — 01.02.2020, а дата увольнения в строке сотрудника уже 07.02.2020. На первом кадровом снимке в строке стояла дата 01.02.2020. Это разные промежуточные состояния исторического примера; они не подтверждают единый согласованный сценарий. Сам кадр показывает меню, а не готовую итоговую печатную форму.
Проверьте в форме: сотрудника, дату, основание и реквизиты. Появление печатного приказа подтверждает подготовку формы, но не перечисление денег и не юридическую достаточность основания само по себе.
3. Начислите зарплату только за подтвержденное время
В разделе «Зарплата» используйте «Начисление зарплаты сотрудникам организации». Проверьте месяц, организацию, сотрудника, окладный вид начисления и фактические дни/часы. Не оставляйте полный месяц по умолчанию, если работник отработал его часть.
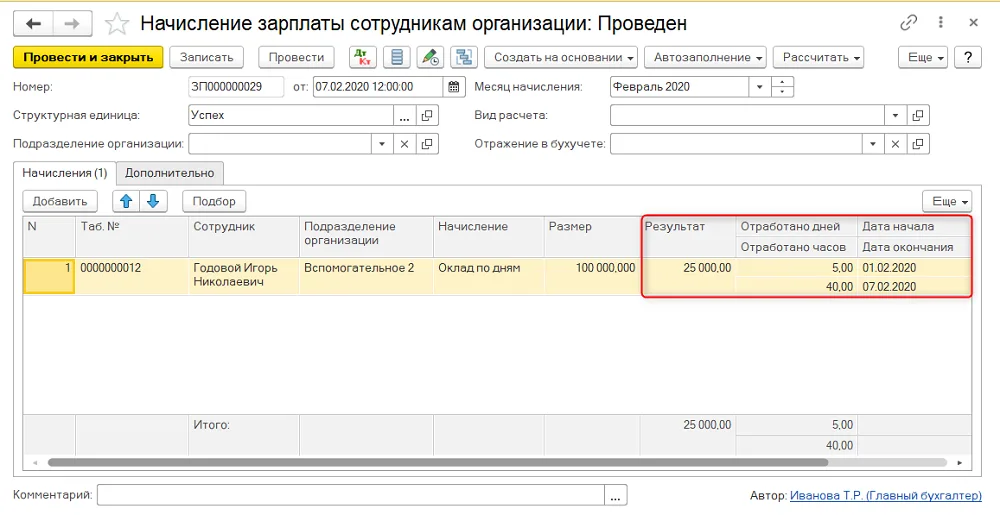
Историческое начисление: размер 100000, результат 25000 и 5 дней/40 часов. Период до 07.02.2020 не согласован с датой увольнения первого кадра. Источник; 01.10.2020; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
Поле «Размер» показывает исходный показатель начисления; «Результат» — рассчитанную сумму. На историческом снимке размер 100 000, результат 25 000, отработано 5 дней / 40 часов. Это объясняет различие полей; эти показатели не являются формулой для нашего сотрудника А.
Обнаруженное расхождение источника: на кадровом кадре дата увольнения — 01.02.2020, а на снимке начисления показан период до 07.02.2020. Их нельзя считать согласованным расчетом одного увольнения. В своей базе отдельно сопоставьте последний допустимый день работы и фактический период оплаты. Заработок за ранее отработанное время, выплачиваемый позже, также не следует путать с оплатой новой работы после прекращения.
После шага: сумма подтверждается табелем/основанием и выбранным видом начисления; несоответствие дат не скрыто общей итоговой суммой.
4. Добавьте другие компенсации только при наличии основания
Если по основанию прекращения, закону или оформленным условиям причитается дополнительная компенсация, источник позволяет отразить ее в документе начисления вместе с зарплатой отдельной строкой. Выберите предназначенный для нее вид начисления, проверьте его расчет и налоговые настройки.
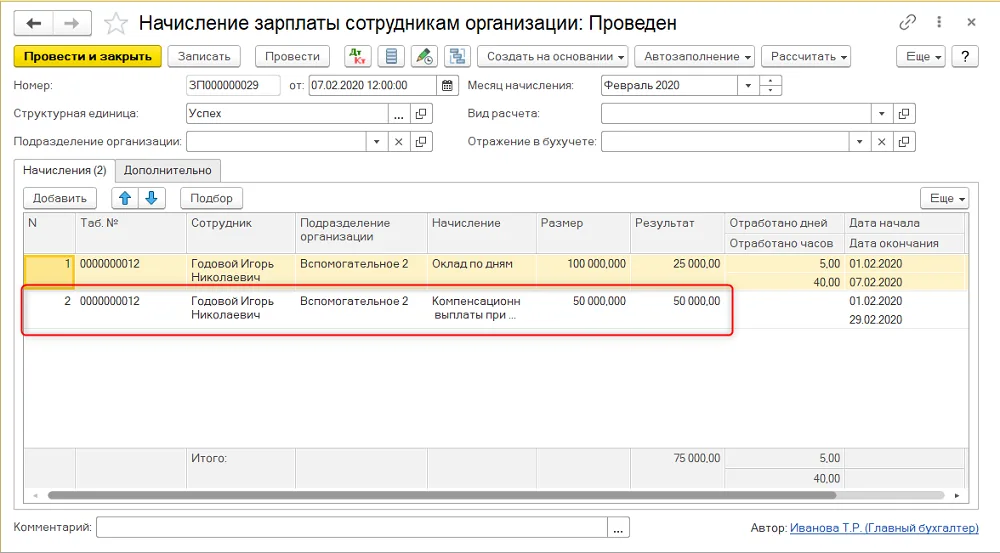
Дополнительная компенсационная строка в историческом документе: 50000 добавлены к 25000 зарплаты. Это структура примера, а не обязательный размер пособия. Источник; 01.10.2020; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
На историческом кадре к зарплатным 25 000 добавлена отдельная выплата 50 000, общий итог — 75 000. Это пример структуры документа, а не обязательный размер пособия. Для сотрудника А такого основания в учебной модели нет, поэтому строку «как на картинке» не добавляем.
Проверка: у каждой дополнительной суммы есть вид выплаты, основание и отдельная проверка применимых правил. Не подменяйте компенсацию отпуска общей строкой выходного пособия: это разные основания и расчеты.
5. Рассчитайте компенсацию неиспользованного отпуска
Создайте отдельное «Начисление зарплаты сотрудникам организации» для компенсации. Укажите работника и предназначенный вид расчета. Откройте «Рассчитать → Рассчитать компенсацию за неиспользованный отпуск».
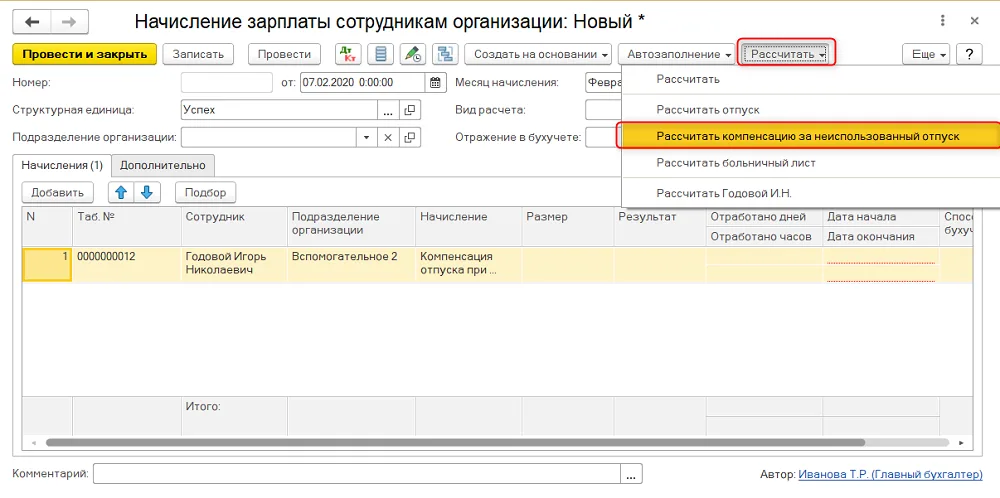
Команда расчета компенсации в новом начислении. Состояние «Новый» не подтверждает сохранение суммы и проведение. Источник; 01.10.2020; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.*
В обработке проверьте сотрудника, дату события, вид расчета, расчетный период и базу среднего. Количество компенсируемых дней вводится по подтвержденному остатку; обработка не доказывает правильность этого остатка только потому, что поле заполнено.
По пункту 15 действующих Правил № 908 для обычного режима компенсационный период определяется со следующего рабочего дня после прекращения договора с подсчетом рабочих дней/часов по применимой пяти- или шестидневной неделе. Для суммированного учета предусмотрена отдельная ветка пункта 7-1. Поэтому нельзя просто умножить средний дневной заработок на любое число календарных дней без проверки порядка.
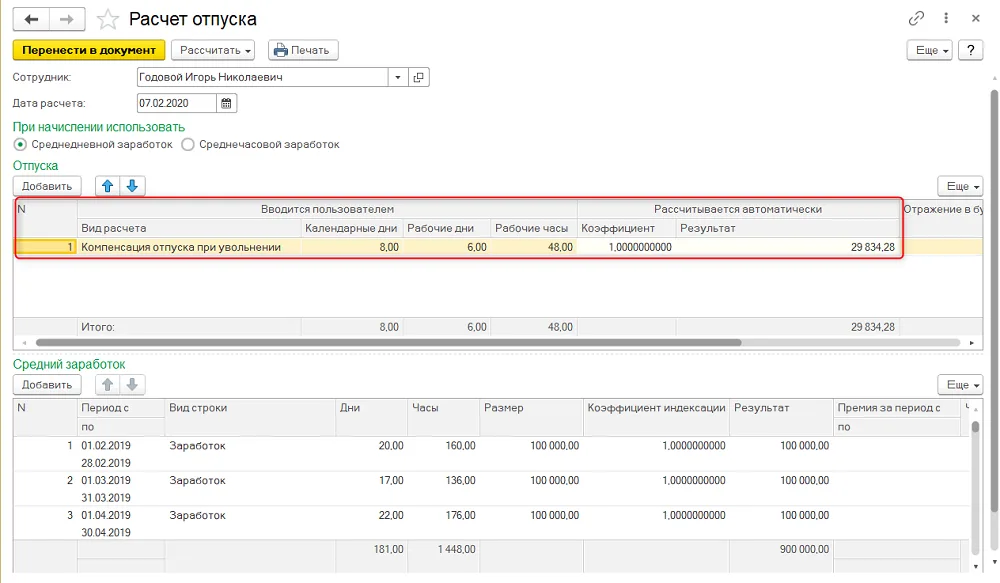
Исторический калькулятор с 8 календарными/6 рабочими днями и результатом 29834,28; актуальный порядок расчета и исходные дни проверяются отдельно. Источник; 01.10.2020; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.
На историческом экране показаны 8 календарных / 6 рабочих дней, 48 часов и результат 29 834,28 тенге. Пример относится к старому периоду и не подтверждает современный расчет по сотруднику А. Проверьте настройки и исходные данные, выполните «Рассчитать», затем «Перенести в документ». Вернувшись в начисление, сравните перенесенную сумму с проверенным итогом обработки; также сопоставьте сотрудника и вид начисления.
Запишите документ и выполните «Провести» либо «Провести и закрыть». Убедитесь, что проведение завершилось без ошибок и документ имеет статус «Проведен». Если возникло сообщение, разберите причину и повторите проверку результата. Кадр 6 показывает состояние «Новый»* до завершения: он не подтверждает ни сохранение перенесенной суммы, ни проведение начисления.
После шага: проверенная сумма перенесена, документ записан и проведен; это подтверждено его статусом до перехода к налогам и отражению. Открытый калькулятор или незаписанная строка не завершают расчетный документ.
6. Проверьте удержания, налоги и отражение в учете
Если есть вопрос об отпуске, предоставленном авансом, сначала проверьте правовое основание и оформление удержания. Старый источник сразу рекомендует удержать сумму через «Регистрация разовых удержаний сотрудников организаций». В актуальной инструкции это условная техническая ветка, доступная только после подтверждения права на удержание, а не обязательный шаг каждого увольнения.
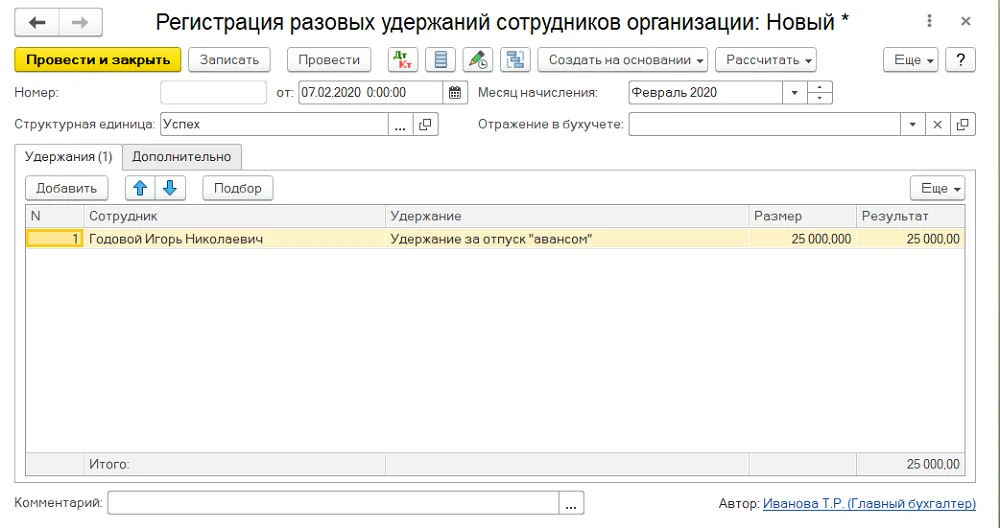
Техническая форма разового удержания в состоянии «Новый»: проведение еще не подтверждено; законное основание и допустимая сумма проверяются отдельно. Источник; 01.10.2020; 3.0; точный релиз не указан. Реальный кадр переданной базы; пример источника.*
Статья 115 предусматривает основания и условия удержаний; для иных случаев требуется письменное согласие работника. Она также ограничивает размер ежемесячного удержания в предусмотренных ею случаях. Размер задолженности и сумма, которую сейчас допустимо удержать, могут отличаться. Старые 25 000 на снимке не переносятся в рабочий документ.
Кадр 8 также показывает *«Новый»**, поэтому не подтверждает регистрацию удержания. Только в ветке, где законное основание и допустимая сумма уже проверены, сопоставьте сотрудника, период, вид удержания и результат. Запишите документ, выполните «Провести» либо «Провести и закрыть», проверьте отсутствие ошибок и статус «Проведен». К следующему этапу переходите после этой проверки; если законного удержания нет, документ ради повторения снимка не создают.
Затем рассчитайте применимые налоги, взносы и отчисления текущего периода. Вид «компенсация» сам по себе не устанавливает одинаковое налогообложение всех выплат. Проверьте персональные заявления и периоды, состав начислений и актуальный релиз. Выполните и проверьте отражение зарплаты в учете.
Ожидаемый результат: суммы начислений и допустимых удержаний согласованы, налоговый расчет проверен, обязательство перед работником отражено. Документ удержания не заменяет проверку его основания.
7. Сверьте задолженность и оформите фактическую выплату
Перед ведомостью сопоставьте начисления, удержания и уже выплаченное по тому же работнику, организации и расчетному периоду. Для условного сотрудника А проверка выглядит так:
| Состав расчета | Тенге | Что подтверждает |
|---|---|---|
| Зарплата | 80 000 | Проверенное начисление фактического времени |
| Компенсация отпуска | 30 000 | Отдельное проверенное начисление компенсации |
| Удержания и налоги | −10 000 | Подтвержденные расчеты и допустимые основания |
| Уже выплачено | −40 000 | Фактические платежные документы, а не только план |
| Осталось к выплате | 60 000 | Сверка без других долгов и движений |
Подготовьте ведомость на выплату, выберите установленный способ выплаты и оформите платежные документы. Подготовленная ведомость или выгруженное платежное поручение не подтверждают исполнение банком. Проверьте факт выдачи/перечисления и повторно сверьте задолженность после проведения соответствующих документов.
Завершение нашего примера: после подтвержденной выплаты оставшихся 60 000 задолженность по указанным суммам равна нулю. Если платеж отклонен или есть другие движения, ноль не предполагается автоматически: разберите причину. Срок выплаты проверяется отдельно по статье 113.
В исходнике нет кадров конечного налогового расчета 2026 года, ведомости и исполненного платежа по одному увольняемому сотруднику. Эти этапы описаны как обязательные контрольные переходы; изображения не выдаются за доказательство их выполнения.
Если результат не сходится
| Симптом | Возможная причина | Первая проверка |
|---|---|---|
| Кадровое увольнение есть, денег к выплате нет | Не оформлены расчетные документы либо выбран другой период | Начисления, компенсация и расчетный месяц |
| Зарплата рассчитана за полный месяц | Осталось исходное время по умолчанию | Фактические дни/часы и границы периода |
| В приказе одна дата, в начислении другая | Смешаны реквизиты документа и события либо скопирован исторический пример | Основание, строка сотрудника, период расчета |
| Компенсация отличается от ожидаемой | Неверный остаток дней, база среднего или режим учета | Подтверждение остатка и параметры расчета |
| Пособие начислено всем одинаково | Скопирована чужая строка без проверки основания | Статья131 и оформленные условия конкретного случая |
| Выплата повторно включает уже выданные деньги | Ведомость сформирована без сверки оплат | Фактические документы и остаток долга |
| После платежа долг остался | Платеж не исполнен, не проведен или относится к другому основанию | Статус исполнения и аналитика расчетов |
Вопросы и ответы
Достаточно ли провести «Увольнение из организации»? Нет. Он регистрирует кадровое событие и прекращение назначений. Зарплата, компенсации, налоги, отражение и фактическая выплата проверяются отдельно.
Можно удержать весь долг за отпуск, выданный авансом? Наличие долга и технической формы удержания не подтверждает такое право. Сначала устанавливают применимое основание, необходимые документы/согласие и пределы удержания; затем отражают разрешенную сумму.
Связанные этапы
- Расчет отпуска и проверка среднего.
- Начисление месяца через мастер.
- Проверка расчетов с физическим лицом.
- Прекращение применяемого налогового вычета.
Источники и недостающие кадры
- 1С:ИТС — расчет при увольнении, 01.10.2020: технические формы и команды, восемь реальных кадров. Расхождение даты увольнения и периода начисления явно разобрано.
- Трудовой кодекс РК, статьи 96, 113, 115, 131: полный официальный текст получен 17.10.2026, состояние портала 14.10.2026.
- Правила № 908, в том числе пункт 15: полный официальный текст с изменением 28.05.2026, введенным 08.06.2026.
- Официальное разъяснение о выплатах при прекращении договора, обновлено 28.05.2026.
Для публикации на целевой релиз нужны согласованный пример от кадровой даты до остатка долга, актуальные экраны среднего и налогов, проверка удержания по конкретному основанию и подтверждение фактической выплаты. Права на открытое использование исходных кадров проверяются отдельно.