Результат: товарный возврат связан с исходной продажей, а фактический возврат денег отражён отдельным связанным документом. Сохранённый возврат товара сам по себе не доказывает выплату покупателю.
Применимость: Розница для Казахстана 2.3, методический материал ИТС от 30.05.2022. Источник рекомендует для уже закрытой смены документный сценарий, описанный ниже. Точный релиз не указан; это историческая подтверждённая форма, которую нужно сверить с целевой версией. Живой тест кассы, эквайринга и обмена не выполнялся.
Основной пример — наличный возврат. Для карты предусмотрена отдельная эквайринговая операция; её реальная форма в этом источнике не показана. Ограничения карточного возврата из 2022 года не выдаются здесь за правила всех нынешних терминалов.
Перед началом
Найдите исходный чек: касса, дата, номер, состав и способ оплаты. Подтвердите, что его смена закрыта. Уточните, какие товары и в каком количестве фактически возвращаются, в какой магазин/склад их принимают и как возвращают деньги.
Проверьте, не создан ли возврат ранее другим сотрудником. Один возврат не нужно повторно отражать в РМК и отдельным товарным документом.
Учебный пример: в исходной покупке две одинаковые единицы по 1 000 ₸, итого 2 000 ₸, оплата наличными. Покупатель фактически возвращает одну единицу. Для объяснения контроля сумма её возврата — 1 000 ₸ без скидок и других особенностей примера. Налоговые реквизиты этим примером не рассчитываются.
1. Выберите документный сценарий
Создайте «Возврат товаров от покупателя». В шапке укажите «Розничный покупатель», затем проверьте организацию, магазин и склад приёмки.
В этом сценарии не начинайте новую операцию в РМК одновременно. Источник предупреждает: возврат прошлой смены через РМК может дать отрицательный итог текущего отчёта продаж и кассы. После обмена с УТ отрицательный отчёт в приведённом сценарии не проводится. Это причина сначала согласовать способ отражения, а не искать любой доступный возврат в меню.
После шага: создан один товарный документ для нужной организации и места приёмки. Точный путь к журналу в целевом интерфейсе требуется проверить; исходный материал показывает уже открытую форму.
2. Привяжите товар к исходному чеку
На вкладке «Товары» выберите чек, по которому продан товар. Проверьте отражённый документ продажи. В строках оставьте фактически принятые назад позиции и количества.
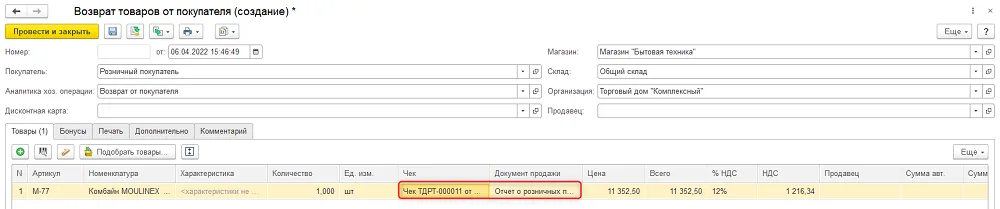
Кадр 1. Выделены ссылка на чек и документ продажи. В шапке сверяйте покупателя, организацию, магазин и склад; в строках — товар, количество и исходную продажу. На снимке историческая ставка НДС 12%, она не является универсальной настройкой текущего возврата.
| Что проверить | Зачем |
|---|---|
| Исходный чек | Возврат должен относиться к найденной покупке, а не похожей сумме. |
| Документ продажи | Сохраняется связь товарной операции с её основанием. |
| Товар и характеристика | Размер, цвет и другой вариант должны совпасть с фактически принятым. |
| Количество и единица | При одной возвращённой штуке нельзя оставить весь состав покупки или количество коробок вместо штук. |
| Цена, скидки, итог | Сопоставляются с возвращаемой частью исходной покупки. |
| Налоговые реквизиты | Проверяются по исходной операции и применимому порядку, а не копируются с учебного кадра. |
В примере в товарном возврате должна остаться одна единица, а не две. Проверьте сумму 1 000 ₸ и согласуйте документ по принятому порядку.
После шага: понятны фактически возвращённый состав, сумма и исходная продажа. Не принимайте заполненную форму за подтверждённую выплату денег.
3. Отразите фактический возврат оплаты
На основании товарного возврата создайте денежный документ по исходному способу расчёта:
| Исходная оплата | Документ из источника | Операция |
|---|---|---|
| Наличными | «Расходный кассовый ордер» | «Возврат оплаты покупателю» |
| Картой | «Эквайринговая операция» | «Возврат оплаты покупателю» |
В наличной ветке проверьте организацию, кассу, покупателя, сумму и основание в расшифровке платежа.
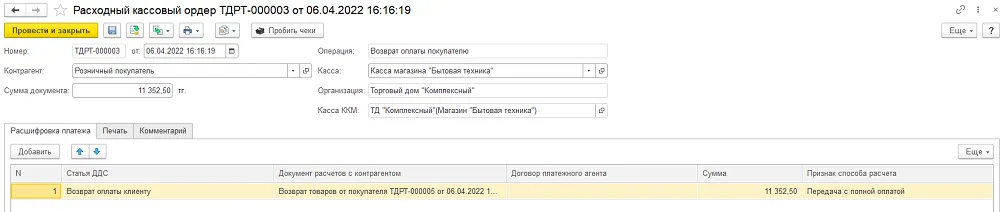
Кадр 2. В расшифровке указан документ возврата, а операция — «Возврат оплаты покупателю». Сумма относится к историческому примеру источника; в нашем примере проверяются 1 000 ₸.
В примере денежная операция должна отражать фактически возвращённые 1 000 ₸, а не все 2 000 ₸ первоначального чека. Проведите согласованные документы и подтвердите фактическую выдачу денег по порядку магазина.
Если исходный расчёт карточный или смешанный, сначала проверьте поддержку частичного возврата и порядок конкретного терминала/драйвера. Успех товарного документа и ответ эквайринга проверяются отдельно; кадра актуального банковского результата здесь нет.
После шага: существует связанный документ реально выполненного возврата оплаты. Два разных способа выплаты не оформляются на одну и ту же сумму без фактического основания.
4. Проверьте товар и деньги отдельно
- Повторно откройте товарный возврат: нужные организация/склад, исходный чек, одна единица в примере и корректное проведение.
- Откройте связанный денежный документ: правильная операция, касса или эквайринг, сумма и основание. Сверьте фактическую выдачу/подтверждённый банковский возврат.
- В предусмотренном вашей настройкой складском отчёте проверьте возвращённое количество по тому же товару, характеристике и складу. Один денежный расход не доказывает поступление товара.
- При обмене отдельно проверьте отражение документов в принимающей базе. Отсутствие ошибки в исходной форме не подтверждает успешный обмен.
Для учебной проверки при отсутствии других движений: на склад вернулась одна единица, покупателю возвращено 1 000 ₸, вторая проданная единица не возвращена, повторной выплаты нет.
Если не получилось
| Симптом | Первая проверка |
|---|---|
| Не выбирается ожидаемая покупка | Кассу, дату/номер чека, организацию и факт исходной продажи. |
| Сумма возврата равна всему чеку | Оставлены ли в товарном документе только фактически возвращённые позиции. |
| Товарный документ есть, деньги не возвращены | Создан ли связанный денежный документ и выполнена ли реальная выдача/эквайринговая операция. |
| Деньги отражены дважды | Нет ли возврата в РМК и отдельного денежного документа по тому же событию. |
| После обмена отчёт не проводится | Способ отражения прошлой смены и отрицательный итог; разберите исходные операции вместо повторного создания документов. |
Если смена исходной продажи ещё открыта, используйте другой маршрут: Как вернуть товар в РМК в текущей смене.
Источник и недостающие состояния
1С:ИТС — Возврат от розничного покупателя, 30.05.2022, редакция 2.3. Проверены полный текст и две содержательные формы именно документного сценария. Кадры возврата текущей смены из РМК сюда не добавлены: это другая последовательность.
Для полного покадрового примера нужно доснять путь открытия журнала, выбор исходного чека, заполненный актуальный денежный документ, подтверждение банковского/фискального результата при его применимости и контроль склада одного сценария. Нынешние два кадра показывают основные связи документов, но не заменяют эти состояния. Права открытой публикации снимков требуют проверки.